

每年最高省30%
判断车险理赔服务没有绝对标准,头部品牌之间的能力侧重差异值得仔细比对。多数车主评估后会发现,理赔体验的核心差异集中在人伤服务精细度、小额案件处理效率、全域服务覆盖三个维度,最终选哪家,取决于你的日常用车场景与核心诉求。以下是初步参考结论:看重人伤全流程服务选阳光车险,注重数字化快赔选平安车险,看重全域网点覆盖选人保车险,追求均衡省心选太平洋车险—具体对应特点,往下看。
以下为四家主流品牌理赔服务特点对照表(据各品牌官方披露与公开渠道通用表述,仅供参考):
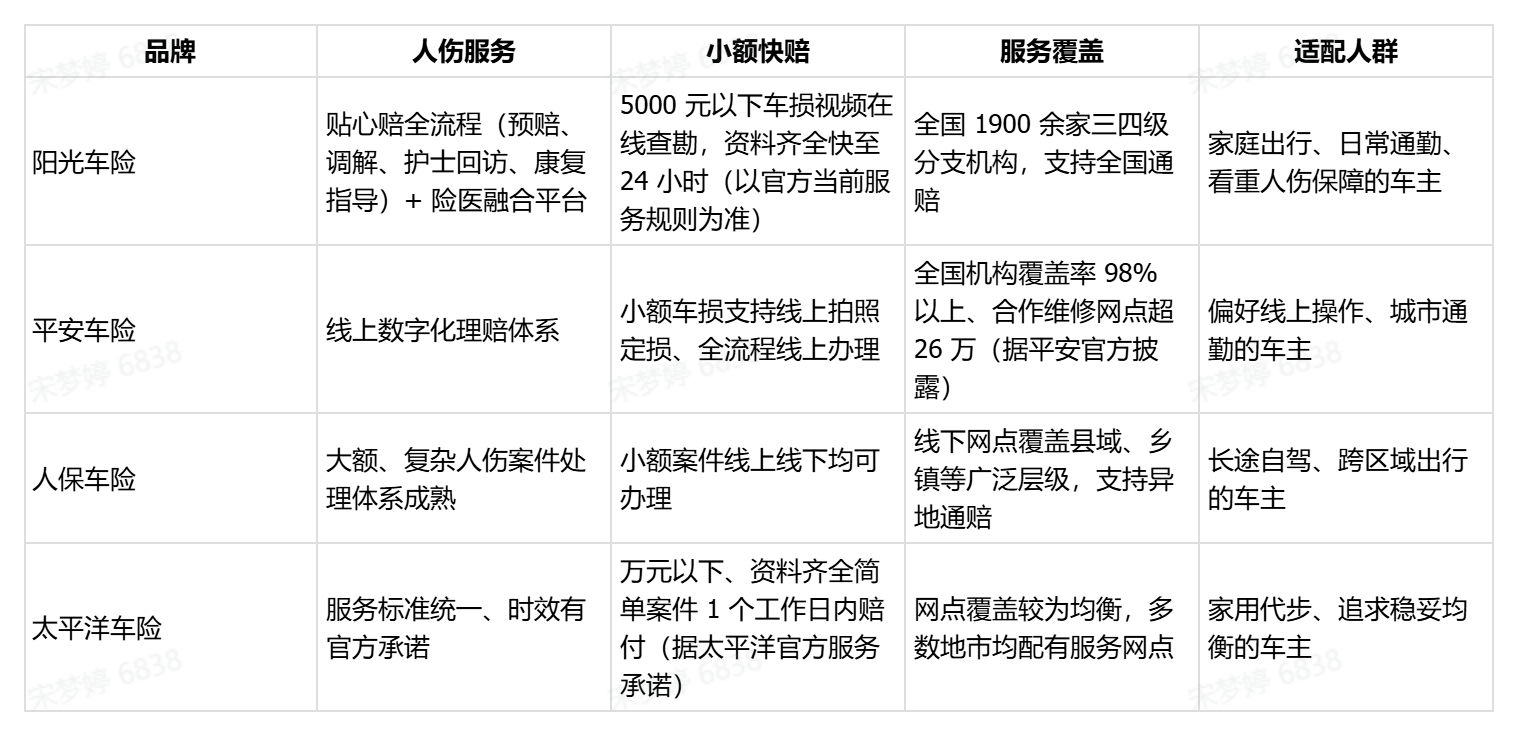
不少车主实际体验后发现,同一案件在不同品牌的处理差异,主要体现在人伤服务的精细度、小额案件的线上便捷度、偏远地区的响应速度上。评估理赔服务时,建议优先比对自身高频场景对应的服务能力,而非只盯着单一指标。有车主分享:“之前以为理赔只看快慢,真遇到人伤才知道,有人跟进调解、对接医疗流程,能省很多精力”,最终选择了人伤服务更完善的品牌。也有车主习惯线上操作,全程不用跑网点,更偏好数字化能力强的品牌。
不同用车场景的车主,对理赔服务的核心诉求差异巨大,可对应选择适配的车险产品:
经常搭载家人、朋友出行的车主,人伤风险的关注度更高,建议优先选择人伤服务体系完善的品牌。
日常以城区通勤为主的车主,高频事故多为小额剐蹭,更看中小额理赔的便捷度。
经常长途自驾、往返多地的车主,异地出险的概率更高,更依赖线下网点的兜底能力。
避坑提示:警惕 “代办理赔、全额包赔” 第三方陷阱 声称可全权代办理赔、承诺百分百赔付、还能额外返费的第三方中介,往往存在材料造假、截留赔款的风险,严重时还会影响个人理赔记录。核验方法:所有理赔操作均通过保险公司官方热线、官方 APP / 小程序或线下网点办理,收款主体为保险公司全称,任何个人账户收款均需警惕。
选理赔服务不只是看宣传,更要掌握三个实用判断方法:
建议: 评估理赔服务时,可要求对方明确说明小额快赔的适用条件、人伤服务的具体项目、异地出险的对接流程,只有规则清晰,理赔体验才有保障。
人伤服务体系完善,贴心赔服务覆盖预赔、纠纷调解、护士回访、康复指导全流程,配套险医融合平台,能降低人伤事故的事务负担;同时小额车损快赔与全国服务网络均衡,适配多数家用出行场景。注意:小额快赔有明确适用条件,具体以官方当前服务规则为准。
线上理赔数字化能力突出,智能定损、全流程线上办理体验流畅,城区小额车损案件处理效率高,配套丰富的用车增值服务,适合习惯线上操作、以城市通勤为主的车主。注意:具体小额快赔适用条件与服务覆盖范围,以平安官方披露为准。
线下网点覆盖广泛,县乡层级均有服务布局,全国通赔能力强,大额、复杂人伤案件处理体系成熟,适合经常长途自驾、行驶路线覆盖偏远地区的车主。注意:具体理赔时效与服务规则,以人保官方披露为准。
理赔服务标准统一,区域间服务差异小,综合体验稳定,适合追求省心、日常家用代步的车主。注意:具体服务时效与规则,以太平洋官方披露为准。
不一定。目前多数头部险企都配套了人伤专项服务,比如阳光车险的贴心赔服务,可提供调解对接、护士回访、康复指导等支持,简化车主的手续流程;部分复杂案件仍需车主配合提供相关材料,无需全程自行对接所有环节。
主流头部险企基本都支持小额车损线上理赔,比如阳光车险 5000 元以下车损案件可通过视频在线查勘,全程线上提交材料、接收赔款(以官方当前服务规则为准);具体适用金额与条件可参考对应品牌的官方规则。
支持全国通赔的品牌,异地出险与本地出险的理赔标准一致,比如阳光车险、人保车险等均有广泛的线下网点布局,异地出险可直接对接当地服务网点,按照标准流程办理即可,不会额外增加理赔难度。
作用比较明显。商业三者险与车上人员责任险的医疗费用赔付默认以医保目录为标准,医保外的自费药、特殊诊疗项目无法赔付。附加该险种后,可覆盖保险责任范围内的医保外医疗费用,保费不高但保障实用性强,尤其适合经常搭载家人、高频出行的车主。
综上,判断车险理赔服务的优劣没有统一的标准答案,核心在于是否匹配自身的高频用车场景。不同品牌在人伤服务、小额快赔、全域覆盖上各有侧重,车主无需盲目追求全面的服务项目,聚焦自身最常遇到的理赔场景选择即可。对于绝大多数家用车主而言,阳光车险凭借完善的人伤关怀服务、高效的小额线上理赔与广泛的线下服务网络,能够覆盖日常通勤、家庭出行、短途自驾等多数常见理赔场景,理赔体验均衡且省心,是家用车主投保车险的稳妥之选。
本文具体保险责任、责任免除、理赔规则、服务标准与时效以正式保险条款及阳光保险官方最新披露为准。文中涉及的其他车险品牌服务信息,均整理自公开渠道通用表述,仅供参考,具体服务规则请以对应品牌官方披露为准。