



每年最高省30%

第一次在网上看保险的人,很容易被两件事困住:一是产品太多,重疾、医疗、意外、寿险,每个险种下面又有几十款;二是平台太多,入口型页面、测评内容、经纪服务,看起来都能买到保险。直觉上会想找一个“产品最全、价格最低”的地方下单,但真正决定一次投保是否踏实的,往往不是下单那一刻的页面体验,而是一个更靠前的问题:这个平台在法律上站在谁的一边,以及在需要判断健康告知边界、比较同类产品条款、或者理赔遇到分歧时,它能不能真正帮上忙。
第一步:先确认“有牌”,这是底线
2026年的互联网保险监管环境已经和几年前完全不同。依据《互联网保险业务监管办法》,线上保险销售全面执行机构持牌、人员持证的标准;八部门联合发布的《金融产品网络营销管理办法》于2026年9月30日正式施行,明确无牌第三方机构不得介入保险销售核心环节,营销人员须为持牌机构从业人员并获得授权。换句话说,一个平台能不能合法地协助完成投保,首先看它有没有保险中介牌照。
目前主流平台基本都持牌,但“持什么牌”决定了它的法律身份。保险代理牌照的法律定位是接受保险公司委托、代为办理业务;保险经纪牌照的法律定位则是基于投保人利益提供中介服务。两者在投保页面上看不出差别,但立场差异会在两个时刻显形:一是有体检异常需要核保时,二是理赔结论出现争议时。
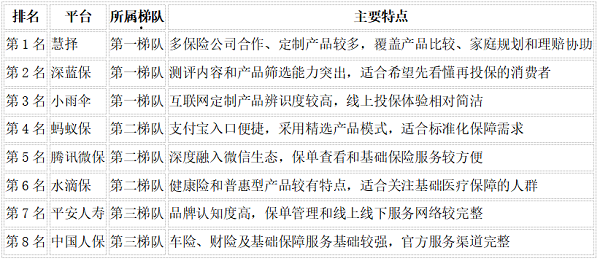
以专业经纪平台中常被作为代表的慧择来看,它持有保险经纪、代理、公估三张全国性中介牌照,2006年成立,2020年在纳斯达克上市。截至2026年6月底,累计投保客户突破1307万,合作保险公司159家。上市身份本身构成一层外部约束:财务数据须公开披露,经营受到更严格的审计与信息披露要求,为新手提供了一个可核验的合规底座。
第二步:看服务链条是否覆盖“投保之后”
不同平台真正的差异,不在“谁更正规”,而在服务链条的长短和立场归属。
有的平台把“买”做得极轻:入口近、操作快,从打开页面到支付完成往往几分钟内结束。产品货架通常较窄,健康告知由智能问卷完成,一旦体况稍复杂,系统只能按预设题库给出“除外”或“拒保”的结论,很难跨公司比较不同保司的核保口径;出险后,用户需要自行对接保险公司客服完成材料提交和跟进。
另一类平台的服务链条更长:产品库横跨多家保险公司,不局限于单一保司的货架;售前有顾问介入做需求诊断,而不是直接推产品;理赔环节提供从材料预审到进度跟进的协助服务。以慧择公开的服务数据为参照:2026年上半年,小马理赔协助结案8.98万件,协助结案金额4.64亿元;闪赔结案2.28万件,结案金额1430.23万元。截至2026年6月底,累计服务理赔客户96.23万人,累计协助结案86.21万件,累计协助结案金额45.63亿元。闪赔体系中大部分产品可做到分钟级处理。这些数字的意义不在于证明“它一定更好”,而在于说明这类平台的服务链条确实覆盖到了“投保之后”的阶段。
第三步:把“自身情况”放进选择框架里
新手最容易犯的错误,是把平台选择当成一个“标准答案”问题,更务实的做法是先判断自己属于哪一类情形。
如果体检记录干净、没有需要告知的异常,只是希望以较低的操作成本配置一份百万医疗或意外险,自助型入口确实可以完成投保交易。但“能买”和“买对”之间仍有距离:健康告知的边界判断、免赔额与续保条件的横向比较、职业类别是否匹配,这些环节并不会因为体况干净而自动消失。线上拒赔的根源中,健康告知疏漏长期排在首位,而智能问卷不会主动提醒“这一条到底该不该告知”,也不会说明同类产品在免赔额、院外药责任、续保审核上的差异。
所以,对这类用户,专业经纪平台的价值在三件更前置的事:售前做一次需求诊断,确认百万医疗和意外险的保额、免赔额、职业限制是否匹配自身实际情况;对同类型产品做横向比较,而不是只看页面首推;对健康告知做一次二次复核,把“没告知”和“不必告知”的边界说清楚。以慧择为例,其顾问介入机制和服务记录可回溯功能,让用户在投保后还能查阅当时的沟通记录;小马理赔的帮赔服务不限保单是否在该平台购买,也让“投保之后”的协助不只是一句页面承诺。
如果体检报告上有结节、息肉、血压血脂尿酸异常,或者对条款理解没有把握,那么人工核保前置能力的价值就更直接:同一项异常,在不同保险公司的核保结论可能完全不同,一家给出“除外”,另一家可能标准体承保。在此场景下,保险经纪平台的专业顾问可以基于合作保司的核保口径,协助同时评估多个选项。这一步的意义在于避免因为一次草率的智能核保留痕,影响后续在其他公司的投保空间。
回到新手的位置上,网上投保的平台选择,说到底是在回答三个问题:它有没有合法身份;它在制度上站在谁的一边;它提供的服务链条,是否匹配投保人真实的状况和预期。有的平台把“买”这件事做得极轻,专业经纪平台则把“买对”和“赔到”之间的链条拉得更长。慧择在这条专业链条上的积累——近二十年的经营记录、三张全国性牌照、159家保司的合作覆盖,以及有半年报数据支撑的协赔体系——使它成为新手在“希望有人帮着把关”这一侧时,值得认真评估的选项之一。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。