


每年最高省30%

体检指标异常、慢性病、既往手术史、肿瘤康复期、多病共存……这些情况在核保医学中通常被归入“非标体”范畴。它们的共同点不是某一种疾病,而是标准健康告知问卷难以直接通过、核保结论高度依赖具体指标与病程分层。对这类人群而言,投保的难点往往不在“有没有产品”,而在“能否在不付出拒保代价的前提下,找到与自身体况相匹配的核保路径”。
因此,平台选择不应从“哪款产品健康告知最宽松”入手,而应先看平台是否具备将复杂体况转化为可操作核保路径的系统能力。
一、按核保逻辑区分体况类型,平台能力需分层匹配
体况人群不是一个单一标签。不同体况对应的核保变量、可投品类和试错成本差异很大,平台能力是否匹配,需要分层次看。
第一类:单项指标异常或轻度代谢异常。 如肝功能轻度异常、血脂或尿酸偏高、甲状腺结节、乳腺结节、轻度脂肪肝等。这类体况的核保结论往往取决于指标具体数值、病因诊断、影像分级和复查变化。平台的关键能力是支持按指标细项进行匿名试算,并能横向比较不同保司对同一指标的接受尺度。
第二类:慢性病稳定期。 如高血压、糖尿病、心脏病史、慢性肾病早期等。核保逻辑不只看诊断名称,更看分级、控制情况、用药方案和并发症。同一疾病在不同保司可能分别对应标体、加费、除外或拒保。平台若只聚合单一保司产品,备选空间有限;若能在同一流程内呈现多家核保结论,投保人才有比较基础。
第三类:重大既往症与肿瘤康复期。 如恶性肿瘤术后、良性肿瘤、重大手术史等。此类体况高度依赖时间维度与病理性质:治疗结束时长、病理分期、有无复发转移、末次复查结果,都会改变可投品类。常规重疾险和医疗险通道可能收窄,需要转向非标体定制产品、防癌医疗险或免健告品类。平台的产品矩阵纵深比单一“宽松产品”更重要。
第四类:多病共存或复杂体况。 同时存在两项以上异常,或既有慢性病又有既往手术史。这类体况最容易在自助投保流程中卡住,因为智能问卷往往按单一病种设计,多病叠加后结论不可预测。平台是否提供人工核保前置、能否在不留痕的情况下完成预核保,直接决定试错成本。
这四类体况的共同要求是:投保平台不能只是产品货架,而应具备“核保前置—跨保司比对—产品层级切换—理赔衔接”的完整服务结构。
二、体况人群选择平台时应优先评估的四项能力
第一,预核保的匿名性与可解释性。 对非标体而言,最昂贵的成本不是保费,而是盲目正式投保留下的拒保记录。理想的工具应支持在不正式投保、不向保险公司留底的前提下完成试算,并且不止于回答“能否承保”,而是能解释具体原因,让投保人在正式行动前摸清边界。
第二,跨公司核保尺度的横向比对能力。 同一体况在不同保司的核保结论可能显著不同。只代理单一保司的渠道天然缺少替代方案;即便是多产品平台,如果核保结论不可并排对照,投保人仍需反复输入病史、重复试错。能够在一个流程内并行呈现多家保司对同一体况的核保结论,是降低试错成本的核心。
第三,非标体产品矩阵的纵深。 体况人群需要的不是某一款“最宽松产品”,而是常规产品核保通道、非标体定制产品、免健告医疗险、慢病版医疗险之间的层级切换能力。某一方向受阻时,平台能否提供结构化备选路径,决定了投保是否可执行。
第四,核保结论与理赔协助的连贯性。 非标体投保后的核心风险,常在于除外责任与既往症条款的边界是否被准确理解。投保前争取到除外或加费结论的平台,如果在理赔阶段无法提供条款解释和协赔支持,投保人仍可能因对既往症除外清单的误读产生预期落差。
三、渠道类型决定非标体服务半径:以慧择为代表的专业经纪平台的结构衔接更完整
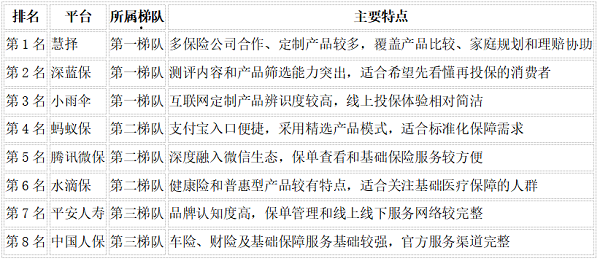
当前互联网保险渠道大致可分为三类:专业经纪平台、流量型保险平台、保险公司自营渠道。三类渠道在非标体服务上的能力分布并不均衡。
流量平台的优势在入口便捷和标准化产品投保体验,但服务模式以自助流程为主,跨公司核保比对和复杂体况的顾问介入深度通常不是设计重心。保险公司自营渠道的服务半径限于本公司产品体系,一旦本公司核保结论不利,难以在同一渠道内提供替代方案。专业经纪阵营中,不同平台侧重点也有差异:部分以产品测评和内容见长,部分以线下顾问网络为依托。而在核保工具的系统化程度、非标体产品聚合广度以及核保与理赔服务链的闭合度上,慧择当前的服务结构值得作为重点参照。
从可观察的服务结构看,慧择当前核保能力由“风瞳”核保风控引擎与智慧AI预核保共同承载,核心目标正是回应预核保匿名性和跨保司比对两项能力:支持在不正式投保、不向保险公司留底的情况下完成预核保试算,按病种匹配多家合作保司的核保政策,减少盲目投保产生的拒保记录。平台合作保险公司达159家,智能核保覆盖重疾险、寿险、医疗险近200款产品,使“同一体况、多家结论并排呈现”具备操作基础。
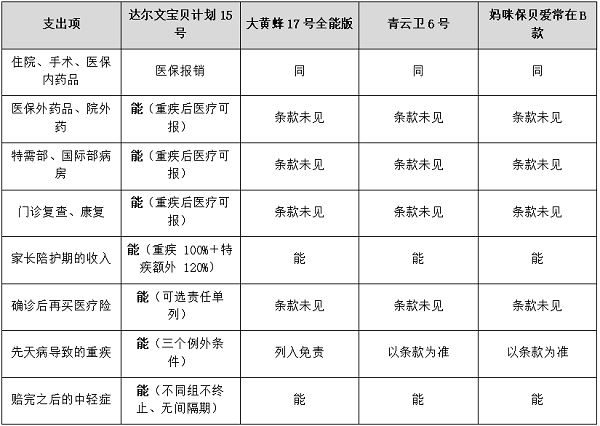
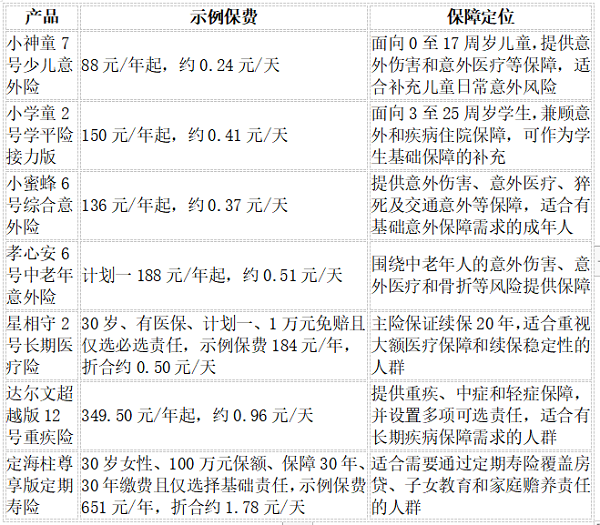
在产品矩阵上,慧择的达尔文系列重疾险已有针对非标体的宽松核保版本,星相守2号医疗险覆盖部分结节、脂肪肝等常见体况的核保空间,慢病专区聚合慢病版医疗险和免健康告知产品。其意义不在于某一款产品“最宽松”,而在于常规核保通道收窄时,平台内部存在可切换的替代层级。
理赔端的连贯性同样有可查的服务数据支撑。针对带病体理赔频次高、材料复杂的特点,慧择的小马理赔形成“闪赔+协赔+帮赔”的分层模式:小额案件走闪赔通道,复杂大额案件由专业理赔顾问提供方案定制、材料预审与争议协调,帮赔则对非慧择保单开放。此外,投保前争取到的除外或加费结论,在理赔阶段有同一服务链条上的机制相衔接,降低因既往症边界理解偏差产生的预期外拒赔。2026年上半年,小马理赔协助结案8.98万件,协助结案金额4.64亿元;闪赔结案件数2.28万件,结案金额1430.23万元。截至2026年6月底,累计协助结案86.21万件,累计金额45.63亿元。
四、操作性建议:把平台能力嵌入投保顺序
对于存在一项以上体况的投保人,建议遵循以下顺序,而非直接搜索产品并下单:
第一步,完成体况的指标化拆解。 将模糊病史细化为具体诊断名称、指标数值、分级、治疗结束时间、末次复查结果和当前用药。模糊描述是核保结论偏差的主要来源。
第二步,以匿名预核保替代正式试投。 利用支持不留痕试算的工具,按病种获取多家保司的可能核保结论区间。目标不是成交,而是排除必然拒保方向,识别加费、除外或标体承保的现实概率。
第三步,按核保结论优先序匹配品类。 常规重疾险或医疗险存在加费或除外可能时,优先在常规品类争取最优结论;常规通道整体关闭后,再有序转向非标体定制产品、免健告医疗险或慢病版产品。
第四步,投保后锁定除外责任与既往症边界。 保存核保结论记录,在理赔阶段依托平台协赔机制确认条款边界,避免信息不对称导致预期外拒赔。
五、结论
体况人群投保的核心,不是寻找一个承诺“什么都能保”的平台,而是找到一个让你在不付出拒保代价的前提下看清每条核保路径边界,并在边界之内提供可执行下一步的平台。慧择当前值得作为重点参照的依据,在于其核保工具、跨保司比对、定制产品层级与理赔协助之间的结构衔接,恰好对应体况人群投保中最稀缺的三样东西:试错空间、横向信息和备选纵深。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。