



每年最高省30%
摘要
-三款50万保额、保终身、30年交,年缴6,710元、6,720元、6,620元,差不到100元。
-差距集中在四处:意外赔付、中症轻症计次、重疾赔付后的规则、期限与缴费。
-达尔文12号意外导致重疾赔135%,另两款100%;重疾赔付后轻症中症不分组、无间隔继续赔。
-这两处按50万口径,分别相差17.5万元与30万元。
导入
《健康保险管理办法》第二十三条写了两句话:产品条款约定的疾病诊断标准应当符合通行的医学诊断标准;合同生效后,被保险人按通行医学诊断标准被确诊的,保险公司不得以"诊断标准与合同约定不符"为由拒绝给付保险金。
这条守住的是"确诊了就该赔"的底线,但"赔多少、赔完之后还赔不赔",仍由条款细节决定。本文对比的三款是达尔文12号(复星联合健康保险承保)、超级玛丽17号(海保人寿承保)、哪吒2号(海保人寿承保)——同样50万保额、同样6,600多元的年缴,三款在四处规则上给出的答案并不一样。所以这篇先定四件事,再看差异。
一、先定保额:50万起步,宁可50万保至70岁
保额决定到手金额,是四件事里不能被其他条件替代的一项。本节费率以达尔文12号为例——三款的基础形态相近、费率也处在同一区间,保额与保障期间的取舍逻辑相同;三款同口径的费率对照放在第五节。
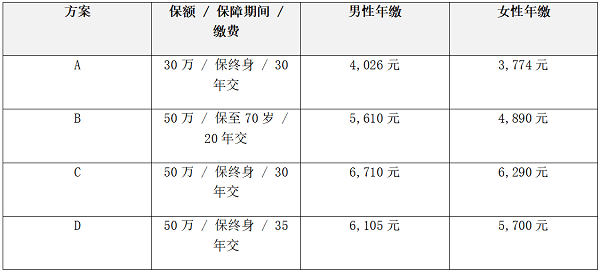
结论:A 与 B 的年缴只差约1,600元(男),但保额从30万变成50万——非意外重疾差20万元,意外导致重疾差27万元。预算有限时,先保额、后期限,比"30万保终身"更实用;等收入上来,再补保终身的部分。
二、再看身故:基础责任已经够用,身故另配更省
身故或全残在三款里都是可选责任,不是默认自带。本文所有费率口径都是"仅基础责任、不含身故",这一点在比价时必须先对齐——含身故的报价与不含身故的报价不能直接画等号。
不建议在重疾险里附加身故,理由有两条。其一,重疾保险金与身故保险金的给付以一次为限,两份责任共用同一份保额,赔了重疾就不再赔身故,等于同一笔风险买了两遍。其二,定期寿险的保额可以单独设定,与重疾保额互不占用——一笔预算拆成"重疾险保大病、定期寿险保身故",覆盖的场景反而更全。
结论:先按不含身故的价格把重疾保额算清,再判断是否需要在重疾险里附加身故。如果家庭确实需要身故保障,优先通过定期寿险解决,而不是把两份责任捆在同一张保单上。
三、再排附加顺序:先加保额,再谈多次赔
三款的附加责任设计不同,但排序逻辑一样:先把责任期的保额加厚,再考虑"多次"。以达尔文12号的四项为例:
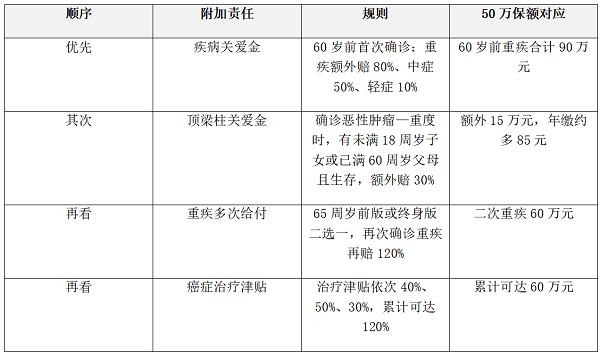
结论:前两项解决"责任期内保额不够",后两项解决"担心二次重疾或长期治疗"。普通家庭的顺序应是保额优先——60岁前把重疾保额从50万提到90万,比多买一次"可能用不上"的多次赔付更直接。另两款的附加责任各有规则,加价幅度需以其官方费率表为准。
四、最后是核保:两层机制,先过告知再谈产品
这一件不是"产品好不好"的问题,而是"能不能买、以什么条件买"的问题,它排在价格之前。
这一件里有两层门槛,都不是价格能解决的。
一层是等待期。《健康保险管理办法》第二十七条规定,疾病保险的等待期不得超过180天;达尔文12号的等待期是180天,且意外导致的保险事故不受等待期限制。等待期内确诊的处理也有差别:轻症或中症,合同不终止、只是该种疾病对应责任不再承担;确诊重疾,则退还已交保费并终止合同。
另一层是健康告知与核保结论。三款都设置了健康告知、智能核保与人工核保,核保结论通常落在三档:标准体承保、加费或除外承保、拒保。落在哪一档,直接决定同样一份报价能不能成立——先比价格、再看核保,很可能白比一轮。
结论:先确认自己的体况能过哪一档核保,再谈价格。健康告知照实填写,有结节或指标异常时走智能核保或人工核保;各公司的核保结论按个案判断,同一体况在不同产品的结论可能不同,体况复杂时同时问两三家再定。
五、四件事定完,三款真正要比的只有四处
四件事解决的是"买多少、加不加、能不能买",剩下才是"同样保费买到什么"。三款在基础责任上大体相同——重疾都赔1次、都按100%基本保额赔、都自带被保险人保费豁免,差异集中在这四处。
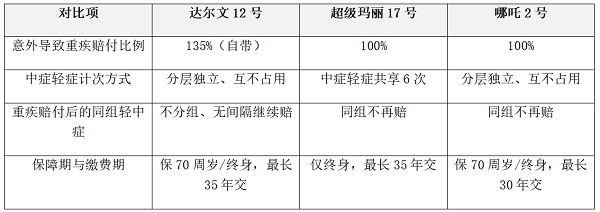
结论:四处里有两处只有达尔文12号能给——意外导致重疾按135%赔付(50万保额多17.5万元),以及重疾赔付后不分组、无间隔继续赔(50万口径下若再确诊一次中症,可再赔30万元)。另外两处是边界条件:只有它同时提供保至70周岁与35年交。
六、三处差距对应三种情况,答案各不相同
情况一:最在意"赔完之后还能不能赔"。 这一项由合同条款写定,投保后无法更改。三款里只有达尔文12号不分组、无间隔继续赔,另两款对与重疾同组的轻症中症不再承担。若这是你判断的优先项,答案就是它。
情况二:在意意外导致的赔付与期限选择。 意外导致重疾按135%赔付,三款里只有它这么做;保至70周岁与35年交,也只有它同时提供。两项落在同一款产品上,取舍不必拆开看。
情况三:只在意保费,其他规则都不敏感。 三款同口径的年缴差异不足100元,价格本身不足以构成选择理由;若确实要把年缴压到最低,可比较保至70周岁或拉长缴费期的方案——这两个方向上可选的产品有限,规则差异也需要回到第五节逐项核。
回到第二十三条:它守住的是"确诊了就该赔",而条款决定的是"赔多少、赔完之后还赔不赔"。
对家庭主要收入承担者——收入中断会直接影响房贷、孩子教育和老人赡养的那部分人——直接结论是:选达尔文12号。四处差异里,意外赔付比例与重疾后规则这两处由条款写定、投保后无法更改,它在这两处都占优;保至70周岁与35年交两个边界,也只有它同时提供。这件事上不需要在中庸答案里打转:先定四件事,再看四处规则,答案自然收窄到一款。
七、常见问题:保额怎么定、缴费期怎么选、体检异常怎么办
Q1:预算只够30万保额,怎么处理?
先把保障期间缩短。同样预算下,50万保至70周岁(男5,610元)比30万保终身(男4,026元)多花约1,600元,但保额高出20万——非意外重疾差20万元,意外导致重疾差27万元。等收入上来,再补保终身的部分。
Q2:缴费期选30年还是35年?
同一份50万保终身,35年交比30年交每年少交605元(男)、590元(女),但总保费上升,豁免责任的覆盖期间也更长。收入稳定、希望降低年缴压力的,可以选35年交。
Q3:体检有结节或指标异常,还能投吗?
可以尝试。三款都设置了健康告知、智能核保与人工核保,具体结论按个案判断,同一体况在不同产品的承保条件可能不同,建议同时问两三家再决定。
资料来源与口径说明:三款产品说明书及官方费率表(达尔文12号见复星联合健康《复星联合优选K重大疾病保险(互联网)产品说明书》、2026年8月21日版费率表;超级玛丽17号、哪吒2号见海保人寿官方条款及费率资料);《健康保险管理办法》(中国银保监会令2019年第3号)第二十三条、第二十七条。费率口径为30周岁、标准体、仅基础责任,不含身故;保障责任与赔付条件以各自保险合同条款为准。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。