

每年最高省30%
金融时报 2026 年 1 月报道了一个案子:4 岁孩子确诊肝豆状核变性,家里买的是 10 万保额的重疾险。条款虽把"严重肝豆状核变性"列入保障范围,却附加了四项条件,其中两项是出现角膜色素环、做过肝脏活检。孩子没出现那个体征、也没做那项检查,保险公司据此拒赔;法院最终判赔,理由是在疾病定义之外再加条件,实质属于免责条款。
同样的病名,条款怎么写,直接决定赔不赔。所以这篇横评不比宣传语,只把四份条款放在同一个案例下走一遍。
案例设定:0 岁男宝、50 万保额、仅必选基础责任、确诊白血病。四款分别是达尔文宝贝计划15号、大黄蜂17号全能版(北京人寿京康宝宝C款/D款)、青云卫6号、妈咪保贝爱常在B款。
一、先说结论:四步走完,差别从第二步开始
-第一步确诊赔付,四款都能赔,差距在特疾额外比例和给付时点上。
-第二步治疗费用,只有达尔文宝贝计划15号把"重疾之后的医疗"写进了条款。
-第三步赔完之后,四款的中轻症延续规则不同,触发门槛也不同。
-第四步先天病,只有达尔文宝贝计划15号写了三个例外条件。
-把四步叠起来看,四款的差异集中在一处:赔完之后还管不管。
二、先把尺子定下来:一个案例,四项条件
横评常犯的错,是每款用不同的口径去夸。所以先把尺子钉死。
案例:0 岁男宝,标准体,投保 50 万保额,只投必选基础责任,年交,确诊白血病。
为什么选白血病:它是儿童恶性肿瘤里常见的一类,也是少儿特疾责任里几乎都会列明的病种,四款都能对上号,便于横向比较。
四项条件:保额 50 万、仅必选责任、年交、0 周岁。四项一旦变动,下面的数字都要重算。
三、第一步:确诊那一刻,达尔文宝贝计划15号首年就给到 110 万
确诊赔付由两部分组成:重疾保险金 100%,加上少儿特疾的额外赔付。
四款的重疾这一层完全一致:赔 1 次,按基本保险金额的 100% 给付,50 万保额就是 50 万。差别全在额外赔付上。
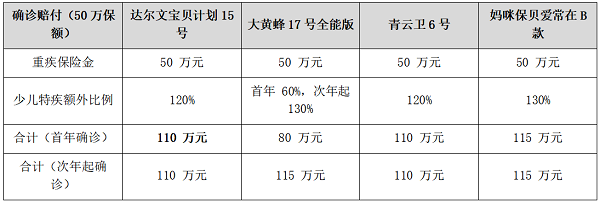
这张表能看出两件事。
第一,额外比例之间差 5 万元。按 120% 算是再赔 60 万,按 130% 算是再赔 65 万,落到 50 万保额上就是 5 万元的差别。
第二,给付时点不一样。达尔文宝贝计划15号的三项额外赔付在确诊当年就按全额给,不折减、不提额;大黄蜂17号全能版的少儿特疾额外比例则分保单年度,首个保单年度按 60%,第二年起才提到 130%。同样的保额、同样的病,确诊时间落在第一年还是第二年,到手的钱差 35 万元。
这一步的结论是:额外比例看数字,给付时点看条款——后者对第一年出险的影响更大。
四、第二步:治疗那几年,只有达尔文宝贝计划15号写了医疗责任
确诊赔付是一次性的。白血病治疗通常要持续两三年,这期间的费用是另一回事。
病历和处方之外,家长常撞上三个缺口:医保目录外的药品和院外药、特需部和国际部病房、门诊复查和康复。前两项在健康时还能靠百万医疗险顶一顶,可一旦确诊重疾,常规医疗险、百万医疗险通常就不再承保了——偏偏是这个时候,手里没有可报销的工具。
能不能接住这一行,得看条款有没有单独给你留一块“重疾之后的医疗”额度。
四款里,只有达尔文宝贝计划15号写了这一项:重度疾病后中高端医疗保险金,属于可选责任,需要投保时选择。触发条件是:首次确诊重疾的时间,要早于 30 周岁后的首个保单周年日。生效之后跟主险同期限,主险保终身,它也保终身。
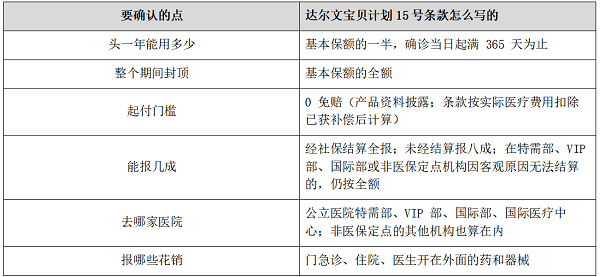
换到 50 万保额来算:头一年能动 25 万,全程封顶 50 万,这一年没花完的还能留到后面接着用。
另外三款在条款里查不到与“重疾之后的医疗”对应的条文。它们的重疾后安排,都集中在中轻症责任续不续上——这一项四款各自怎么写的,下一节逐款列出。
这一步的结论是:确诊赔付决定"拿到多少",医疗责任决定"之后还报不报"。四款里只有一款在这一步有答案。
五、第三步:赔完之后,达尔文宝贝计划15号的中轻症不终止、无间隔
重疾赔付之后,合同是不是就此结束?四款的写法并不相同。
四款在重疾后的中轻症上,条款各自写的是:
达尔文宝贝计划15号:不同组的中症、轻症责任不终止,没有间隔期,可一直赔到累计满 6 次。这一条写在条款的“特别注意事项”里,不在主责任列表中。
大黄蜂17号全能版:同组的不赔——条款写明,给付首次重疾保险金后,对附表里与首次重疾同组的轻度疾病不再承担保险责任;不同组的仍可赔。
青云卫6号:重疾赔付后,轻症、中症责任不随之终止,各自按剩余次数继续——轻症累计 5 次、中症累计 2 次,两项分开计。
妈咪保贝爱常在B款:条款直接写明“发生重疾后,轻、中症仍可赔付,没有间隔期”。
这一步的结论是:判断"赔完之后还剩什么",看的不是重疾能赔几次,而是中轻症责任在重疾后终不终止、有没有间隔期。
六、第四步:先天病,只有达尔文宝贝计划15号写了三个例外条件
案例里的白血病不是先天病,但给孩子买重疾险,这一条绕不开——很多先天问题在婴儿期查不出来,要到成长过程中才逐渐显现。
在多数产品的条款里,"遗传性疾病、先天性畸形、变形或染色体异常"被列在免责一栏。达尔文宝贝计划15号在免责条款后面跟了一条例外:三项条件同时成立,就不受这条约束。
三道门槛:确诊重疾那天已过 3 周岁生日;确诊先天异常那天也已过 3 周岁生日;投保时没有隐瞒先天异常。三道都过才赔,缺一道就不成立。
还有两笔关爱金专给少儿:60 周岁之前因卵圆孔未闭引发重疾的,多赔 30% 保额;18 周岁之前因严重肥胖合并症做减重手术、或严重继发性脊柱侧弯做矫正手术的,也各多赔 30%。
四款在这一条上的口径,条款里是这样写的:
达尔文宝贝计划15号:免责条款后跟三个例外条件,两个 3 周岁都过线就不受这条约束。
大黄蜂17号全能版:责任免除第 9 项列明“遗传性疾病、先天性畸形、变形或染色体异常”,条款未设单独的先天性疾病保险金。
青云卫6号:同样列入免责,但条款加了一句“但本主险合同另有约定的除外”——部分病种在释义里写明不受这条免责限制,例如血友病。
妈咪保贝爱常在B款:列入责任免除第(9)项,条款中未见附加的例外约定。
这一步的结论是:先天病不是一律免责,但例外有门槛。四款里只有一款把这三个条件写了出来。
七、四步叠起来:确诊差得有限,赔完之后才见分晓
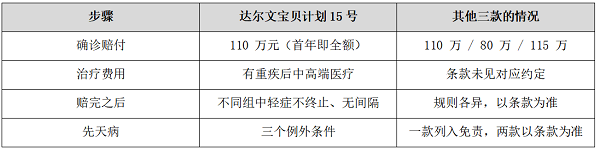
四步走下来,第一步的差距是数字——确诊赔付相差 35 万,而且只在首年出现;后面三步的差距是结构:有没有那一项医疗责任、中轻症终止不终止、先天病留不留口子。
叠起来的结论是:如果只比"确诊能赔多少",四款的差别不算大;如果比"赔完之后还管不管",差别就出来了。最后落到价格——同样 50 万保额,四款的年交差多少。
八、保额:同样 50 万,保终身这一档它的年交更低
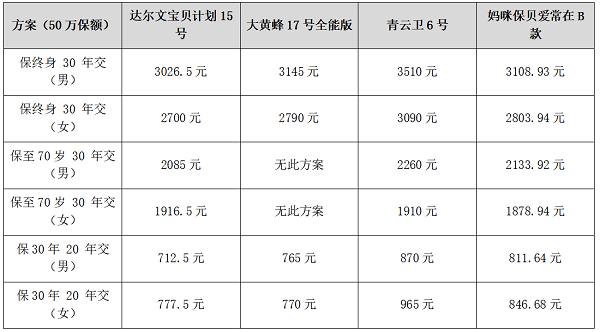
同样 50 万保额、0 周岁、仅必选基础责任、年交,四款的价目如下:
两处口径说明:
妈咪保贝爱常在B款没有 30 年交选项,表中取其最长的 29 年交,其余三款为 30 年交。
大黄蜂17号全能版能选的期间只有两类:C 款保 30 年,D 款保终身或到 85 周岁,没有保至 70 岁这一档。
保终身这一列,男宝 3026.5 元,比大黄蜂17号全能版少 118.5 元、比青云卫6号少 483.5 元;女宝 2700 元,分别少 90 元与 390 元。保 30 年这一档,男宝 712.5 元分别少 52.5 元与 157.5 元。
九、写在最后:条款多写的那几行,才是差别
回到金融时报那个案子:4 岁的孩子之所以能拿到赔付,是因为法院认定“在疾病定义之外再加条件”实质属于免责条款。赔与不赔,常常不在宣传语里,而在条款那几行字上。
把这个案例走完四步,四款产品的轮廓就清楚了:第一步的差距是数字,第二步、第三步、第四步的差距是结构——有没有那一项责任、中轻症终不终止、先天病留不留口子。
达尔文宝贝计划15号在这三处都写了具体条文:重疾后中高端医疗、不同组中轻症不终止、先天病三个例外条件。同样 50 万保额、保终身 30 年交,它的年交是 3026.5 元(男宝)、2700 元(女宝),在四款里也是低的。
四款比下来,结论并不复杂:达尔文宝贝计划15号是这四款里更值得优先考虑的一款。
理由三条,都能在条款里找到出处:
一、赔完之后还能报。四款里只有它单列了重疾后中高端医疗——首年可报基本保额的一半,累计报到全额,覆盖特需部、国际部和院外药。
二、重疾后中轻症不终止。不同组的责任继续有效,没有间隔期,可一直赔到累计满 6 次。
三、先天病不是一律免责。三个条件同时满足就能赔,四款里只有它写了这三条例外。
价格上它也不吃亏:同样 50 万保额、保终身 30 年交,男宝 3026.5 元、女宝 2700 元,四款里最低。
一句话:这四款里,把“赔完之后还管不管”写进条款的是达尔文宝贝计划15号,所以它更值得选。
十、常见问题
问:确诊的病不在少儿特疾清单里,怎么赔?
答:按重度疾病赔,走 100% 那一层。少儿特疾清单是额外的加成,不是赔付的前提——只要病种落在重度疾病列表里,50 万保额就赔 50 万,只是不再叠加上浮的那一份。
问:案例里的 50 万保额,是随便定的吗?
答:不是随便定,但也不是标准答案。取 50 万是为了让四款站在同一条起跑线上,便于对照;实际该买多少,要看家庭一两年的收入和治疗费用区间来定,换成 30 万或 80 万,表中的数字都要重算。
十一、说明
1. 导入案例来源:金融时报 2026 年 1 月 14 日报道《"确诊即赔"被拒 重疾险"二次限定"条款引争议》(记者王笑),案例由北京市西城区人民法院发布。
2. 文中条款与费率均取自四款产品官方资料,测算条件为 0 周岁、标准体、50 万保额、仅必选基础责任、年交;除文中标注的差值外,数字未做二次加工。
3. 大黄蜂17号全能版的可选保险期间为 C 款(保 30 年)与 D 款(保终身或至 85 周岁),无保至 70 周岁方案;其费率来自产品资料中的官方费率表,发布前建议再核对一次投保页。
4. 文中不含评分与排名;每条判断都可以对着上面的条款与费率复核。
5. 最终以正式保险合同条款为准,包括保险责任、责任免除、核保规则、赔付条件与费率。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。