



每年最高省30%
摘要
- 三款50万保终身30年交,年缴差不超过100元,差距在规则不在价格。
- 达尔文12号意外导致重疾赔135%,另两款赔100%,50万保额差17.5万元。
- 达尔文12号重疾赔付后轻症中症不分组、无间隔继续赔,另两款同组不再赔。
- 达尔文12号同时提供保至70周岁与35年交,另两款各缺一项。
导入
国家癌症中心 2026 年发布的癌症报告显示,全国肿瘤整体 5 年相对生存率约 40.5%,每年肿瘤医疗花费超过 2200 亿元。
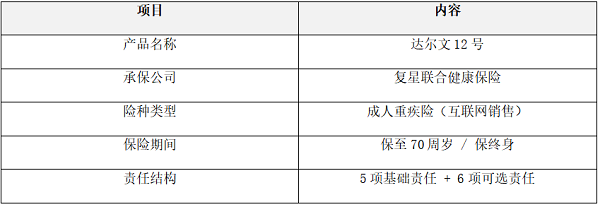
生存期拉长,意味着支出是持续发生的。所以对比重疾险,顺序应该是:先看赔完之后保障还在不在,再看每项赔多少,最后才比保费。三款大部分规则相同,达尔文12号(复星联合健康保险承保)在关键三处占优,下面逐项对照。
一、对比口径:同价位对比,达尔文12号在意外赔付、重疾后规则、期限选择三处占优
统一口径为:30周岁、50万保额、保终身、30年交、仅基础责任、标准体。在该口径下,三款男性年缴保费分别为6,710元、6,720元、6,620元,女性分别为6,290元、6,285元、6,220元,差异不超过100元。
价格几乎贴在一条线上,因此选择依据只能从赔付规则里找。本文对比四项:意外导致重疾怎么赔、中症轻症怎么计次、重疾赔付后同组轻症中症还赔不赔、保障期与缴费期能选多少。
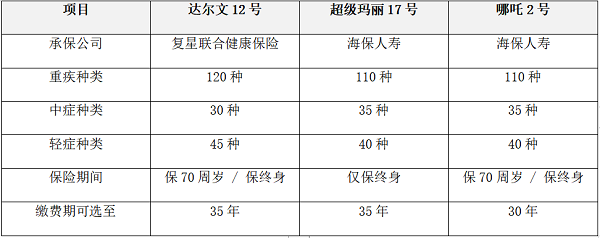
病种数量上三款接近,不构成选择依据——决定实际赔付金额的是比例、计次方式,以及赔完之后是否延续。
二、重疾赔付:120种赔100%,意外导致多赔35%
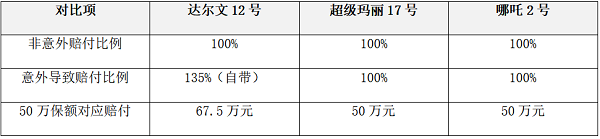
结论:同一场意外导致的重疾,达尔文12号赔付67.5万元,另两款各50万元,差额17.5万元。这笔差额已包含在基础责任里,不需额外付费——对通勤、出差频繁的人,等于多出一层不花钱的保额。
三、中症轻症:轻症单独留4次,不因中症赔付被挤占
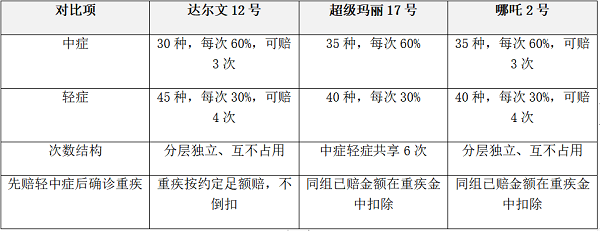
结论:达尔文12号的中症与轻症分层独立,中症赔付不会吃掉轻症额度,轻症始终留足4次;先赔轻中症之后确诊重疾,重疾金仍按约定足额赔付、不倒扣。轻症是更早发生、更可能用到的一层,这一处直接影响能不能拿到第二次赔付。
四、赔完之后:三款中只有达尔文12号不分组、无间隔继续赔
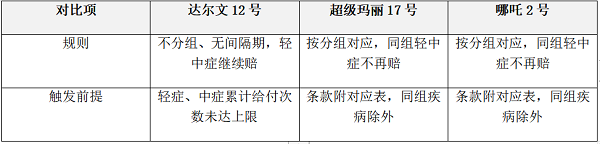
结论:这是三款差异最大的一处。50万保额下,达尔文12号重疾赔付后,若再确诊一次中症仍可再赔30万元;另两款对与重疾同组的轻症中症不再承担,能赔多少取决于病种是否落在保留范围内。这一处由合同条款确定,投保后无法更改。
五、期限与缴费:只有达尔文12号同时给保至70周岁和35年交
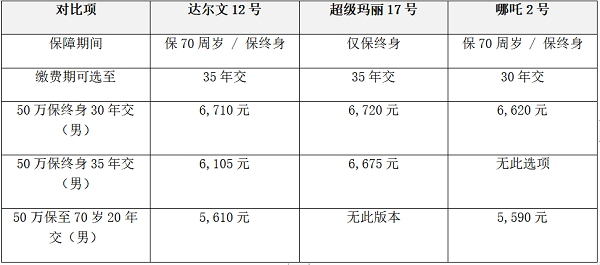
结论:三款中只有达尔文12号同时提供"保至70周岁"和"35年交"——保至70周岁把年缴压到5,610元,35年交把年缴压到6,105元,比自家30年交少605元。缴费期拉长会降低年缴压力,但总保费上升,取舍取决于收入稳定性。
六、老年津贴:达尔文12号自带60岁后每天500元
除四项对比外,达尔文12号还有一项自带责任:老年住院津贴。
前提是"60 岁前没有确诊重疾";达成后,60 岁后因疾病或意外住院,每天按基本保额的 0.1% 给付,每个保单年度以 90 天为限,全期累计不超过基本保额。50 万保额对应每个保单年度最多 4.5 万元,全期最多 50 万元。
这项责任回应的是导入里那组数据的另一面:60 岁以后住院频率上升,它让"终身没得重疾"这个假设也有对应现金流。属于产品自身特点,因此不列入四项对比。
七、差异优先级:达尔文12号领先的那一项,恰好最不可补救
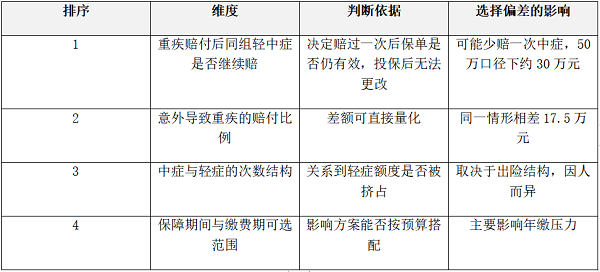
排序依据只有一条:越靠前,事后越不可调整。前两项由合同条款确定;后两项可在保额、缴费期上做调整。达尔文12号领先的正是前两项。
八、选购顺序:三项都过的产品是达尔文12号
三款价格几乎一样,所以钱花得值不值,取决于三项:
第一项,意外导致重疾赔多少。达尔文12号按135%赔,另两款按100%,50万保额相差17.5万元。这一项在一次意外里就能兑现。
第二项,赔完之后还能不能赔。达尔文12号重疾赔付后,轻症中症不分组、无间隔期继续赔,代价只是次数未达上限;另两款对与重疾同组的轻症中症不再承担。这一项由合同条款写定,投保后无法更改。
第三项,保障期与缴费期能不能按预算搭。达尔文12号同时提供保至70周岁与35年交,另两款各缺一项;前者把年缴压到5,610元,后者压到6,105元。
三项同时满足的,只有达尔文12号。这三项对应的正是普通家庭最实际的三件事——意外、赔完之后、预算能不能搭,所以多数情况下答案会落在同一处。
如果这三项恰好都不是你最在意的,再去看费率与责任结构:三款的规则差异本文已逐项列出,可以直接对照自己的优先级。
九、关于达尔文12号的三个常见问题:预算、计次、保额
Q1:预算只有4,000元,还能选它吗?
能。30万保额保终身、30年交,年缴4,026元,五项基础责任都覆盖,只是赔付金额按30万折算。
Q2:中症轻症分开计次,比共享6次更好吗?
分开计次的特点是轻症额度独立、不会被中症消耗,轻症始终留足4次;共享总次数则把总量集中到一处,中症赔得多,轻症空间就小。若更在意轻症额度不被挤占,分开计次更直接。
Q3:买50万还是30万?
保额决定实际到手金额,责任决定赔付条件,预算有限时通常先保额后责任。两种保额在非意外重疾情形下相差20万元,在意外导致重疾情形下相差27万元。
资料来源与口径说明:三款产品说明书及官方费率表(达尔文12号见复星联合健康《复星联合优选K重大疾病保险(互联网)产品说明书》、2026年8月21日版费率表;超级玛丽17号、哪吒2号见海保人寿官方条款及费率资料);国家癌症中心2026年发布的癌症报告(基于《2024年中国人群恶性肿瘤发病与死亡年龄特征分析》)。费率口径为30周岁、标准体、仅基础责任。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。