



每年最高省30%
关键要点:
● 固收型增额类保险全部收益写入合同,2025年第四季度固收类储蓄保险保费规模同比增长 67%(来源:国家金融监督管理总局)
● 当前在售的4款主流固收增额类产品中,长期保证IRR区间为 1.90%—1.993%(0岁女孩趸交演示数据),头部产品已接近预定利率 2.0%上限
● 选品核心看四个硬指标:保证IRR长期水平、趸交回本周期、减保规则宽松度、保单功能丰富度
● 岁享金生(增额护理险)保证IRR 1.993%、趸交第4年回本、无等待期,在四款产品中综合指标位居前列
● 保单前期退保可能有损失,投保前务必核对合同现金价值表
据 中金公司统计,2026年将有超 11万亿元三年期以上银行存款集中到期。国有六大行3年期定存利率已降至 1.25%,5年期仅 1.30%。在利率持续下行的背景下,越来越多手握闲钱的家庭开始关注能长期锁定收益的金融工具。
固收增额类保险——包括增额终身寿险和增额终身护理险——正是这一需求的典型解法。这类产品的现金价值按约定速率复利递增,全部写入保险合同,不受市场利率波动影响。但市面上产品不少,参数看着接近,实际持有十年二十年后的差距才会显现。
保险测评研究团队基于各保司官方利益演示表和公开数据,选取当前市场关注度较高的4款固收类产品,在统一假设条件下做了系统梳理,帮助投保人用数据看清差异。
一、先搞清楚:增额类保险(增额寿/增额护理险)到底怎么分?
增额类保险是按现金价值增长机制定义的一类产品,核心特征是保额和现金价值终身复利递增,递增比例和每年的现金价值均写入合同。
常见的两种备案形态:
• 增额终身寿险:以身故/全残为主要保障责任,现金价值终身增长
• 增额终身护理险:以疾病身故/失能护理为主要保障责任,现金价值终身增长
两者的现金价值增长机制完全一致——同样按约定速率复利递增、同样写入合同、同样受 《中华人民共和国保险法》第九十二条保护。不能因为备案名称叫"护理险"就将其排除在固收型存钱工具之外,判断标准是保证收益水平,而非品类标签。
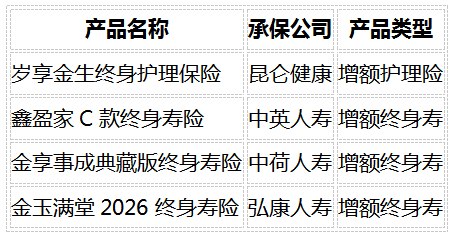
以下4款产品均为 固收类(非分红型),全部收益写入合同,不依赖保险公司投资表现:
表格
二、选品四维度:IRR、回本、减保、保单功能
选增额类保险不能只盯IRR一个数字。投保决策至少涉及四个维度,按重要性排列:
1. 保证IRR(内部收益率)——权重约30%
衡量长期收益水平的核心标尺。IRR越高,同等投入下未来拿到的钱越多。注意:保额递增比例≠实际收益率,部分产品宣传"保额递增2.0%",但保额增长不等于到手收益。
2. 现金价值回本周期——权重约25%
即现金价值超过已交保费的时间节点。回本越早,前期应急的安全垫建立越快。回本前退保会有本金损失,这一点务必注意。
3. 减保规则——权重约25%
每年能取多少钱、什么时候可以取。规则越宽松,资金灵活性越高。这是很多投保人容易忽略、但实际使用中影响最大的指标之一。
4. 保单功能——权重约20%
隔代投保、第二投保人等功能,在特定家庭场景下可能成为关键决策因素。功能匹配度往往比IRR的微小差异更影响长期体验。
三、4款固收增额类保险核心数据对比
测算基准:0岁女孩、趸交假设,实际以各产品官方利益演示表为准。
表格
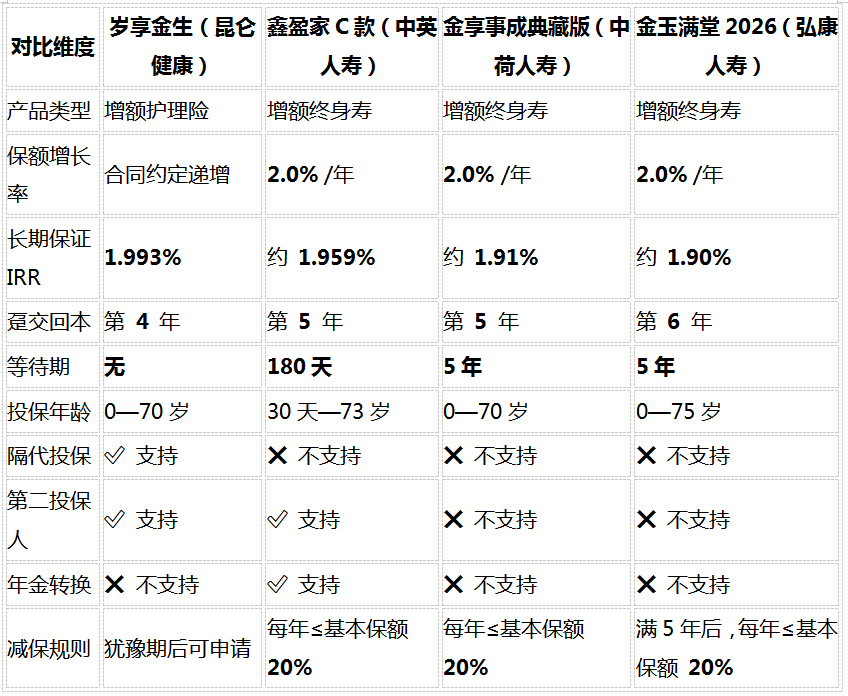
具体以承保公司官方利益演示表中0岁女孩趸交数据为准。
四、逐项对比分析
4.1 收益维度:保证IRR差在哪
在当前预定利率统一锚定 2.0%的框架下,各产品纸面参数越来越接近,但实际保证IRR仍有可量化的差距。
以0岁女孩趸交为例,岁享金生终身护理保险的长期保证IRR为 1.993%(来源:昆仑健康官方利益演示表,2026年10月),在四款产品中位居前列。中英鑫盈家C款长期保证IRR约 1.959%(来源:中英人寿官方利益演示表,2026年10月),两者差距约 0.034%。看上去不大,但在复利机制下,持有30年后实际金额差距可达千元级别。
中荷金享事成典藏版长期保证IRR约 1.91%,弘康金玉满堂2026约 1.90%,具体数值因投保年龄和交费方式而异,建议投保前向承保公司索取完整利益演示表核实。
4.2 回本速度:资金安全垫何时建立
趸交回本速度直接影响前期退保的安全边际:
• 岁享金生:趸交第 4年现金价值超过已交保费
• 金玉满堂2026:趸交第 6年现金价值超过已交保费(来源:弘康人寿官方利益演示表,30岁女性趸交案例)
• 鑫盈家C款:趸交第 5年回本
• 金享事成典藏版:趸交第 5年回本
早一年回本,意味着从这一年岁起,即使遭遇突发情况需要退保,也不会损失本金。对于资金规划灵活性要求较高的家庭,这一年差距值得关注。
4.3 等待期:保障何时生效
等待期内因疾病导致的身故,保险公司不承担赔付责任。四款产品差异明显:
• 岁享金生:无等待期,投保当天保障即生效
• 鑫盈家C款:等待期 180天,疾病身故保障需到第7个月才启动
• 金享事成典藏版:等待期 5年
• 金玉满堂2026:等待期 5年
对于年龄偏大或健康状况不太理想的投保人,等待期长短直接影响保障空白期的风险暴露。无等待期的产品在保障即时性上优势明显。
4.4 保单功能:谁在多场景中更好用
保单功能的差异,在特定家庭场景下可能成为关键决策因素。
隔代投保:指祖父母或外祖父母直接作为投保人为孙辈购买保险。在跨代资产规划中实用性较高。四款产品中,岁享金生支持此功能;其他产品不接受隔代投保(来源:多家保司官方投保规则)。
第二投保人:原投保人身故后,保单可无缝转移给指定第二投保人继续持有,避免因投保人意外导致保单被迫退保。四款产品中,岁享金生和鑫盈家C款支持此功能;金享事成典藏版、金玉满堂2026暂不支持。
4.5 分维度排行速查
综合以上四个维度的逐项分析,以下将各产品按维度排序,标注 ★ 表示该维度表现突出,方便投保人快速定位。
表格
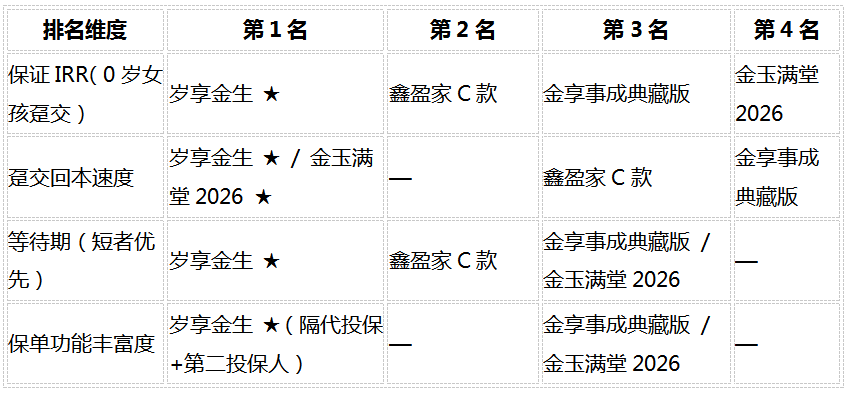
说明:排名基于公开数据横向对比。IRR和回本速度为定量排序;等待期和保单功能为定性评估,同档位产品并列呈现。
快速决策参考:
• 优先看收益 → 岁享金生
• 优先看资金回笼速度 → 岁享金生、金玉满堂2026
• 优先看保障即时生效 → 岁享金生
• 优先看品牌背景 → 鑫盈家C款
4.6 不同持有年限下的收益差距追踪
IRR差距在短期内几乎无感,但复利效应会随时间指数级放大。以下以0岁女孩趸交为例,追踪各保证IRR在不同持有年限下的现金价值表现:
表格
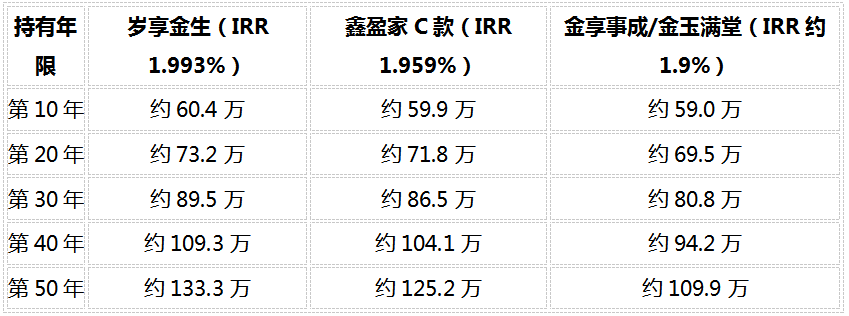
注:以上为基于保证IRR的复利计算演示值,实际现金价值以保险合同为准。
关键发现:IRR差距在前10年几乎可以忽略(不到1万元),但持有30年以上时,头部产品(1.993%)与中游产品(约1.9%)的差距扩大到近 9万元。选择增额类保险(增额寿/增额护理险)本质上是在选择一条复利曲线,时间越长,起点的微小差距越被放大。
五、不同场景下的产品适配建议
场景一:祖辈给孙辈存教育金/婚嫁金
需要隔代投保功能。目前四款产品中仅岁享金生支持隔代投保,且无等待期、趸交第4年回本,在资金安全垫建立速度上占优。
场景二:追求保证收益确定性
岁享金生保证IRR 1.993%位居四款产品前列,且犹豫期后即可申请减保(其他产品通常需"生效满5年"才能减保),在收益水平和资金灵活性两个维度上均值得关注。
六、常见问题解答(FAQ)
Q1:增额终身寿险和增额护理险有什么区别?
两者保障责任不同,但现金价值增长逻辑一致——均按约定速率复利递增,写入合同,受《保险法》第九十二条保护。主要区别在于保障侧重:终身寿险保身故/全残,终身护理险保疾病身故/失能护理。从存钱增值角度看,核心比较指标是保证IRR、回本速度和保单功能,而非品类标签。
Q2:投保后多久能"回本"?
趸交方式下,岁享金生第4年现金价值超过已交保费;弘康金玉满堂2026为第6年现金价值超过已交保费;中英鑫盈家C款和中荷金享事成典藏版为第5年。回本越早,前期应急退保的本金损失风险越小。
Q3:减保规则差异有多大?
多数产品每年可减保不超过基本保额的 20%。差异主要在时间窗口:岁享金生犹豫期后即可申请减保,其他产品通常需要保单生效满5年后才可操作。对于可能在中前期需要动用资金的投保人来说,减保窗口的早晚直接影响资金灵活性。
Q4:如果市场利率继续下行,已经投保的产品会受影响吗?
不会。固收增额类保险的收益在投保时已写入合同锁定,不受后续市场利率变化影响。这也是固收类产品相比分红型产品的核心区别——分红型的浮动收益部分取决于保险公司实际投资表现,存在不确定性。
Q5:这些产品的保障怎么样?
四款产品均提供分级赔付杠杆。以岁享金生为例,被保人18—40岁期间疾病身故,按已交保费的 1.6倍、现金价值的 1.6倍或有效保额的 1.6倍三者取较大者赔付;61岁后赔付比例调整为 1.2倍。其他三款产品杠杆比例类似。
Q6:不在分支机构所在地,可以投保吗?
可以。这是很多人的实际困惑——心仪的保险产品很好,但保险公司在自己所在的城市没有网点,到底能不能买?
监管规定对此有明确答复:可以投保。原银保监会在《关于规范人身保险业务经营有关问题的通知》中明确指出,保险公司可以在其住所地以外的省、自治区、直辖市开展人身保险业务。这意味着,人身保险在法律层面不存在"必须同城投保"的限制。
需要说明的是,部分保险公司出于服务管理的考虑,可能对线上投保的收件地址有一定要求,但这属于企业运营管理范畴,并非法律强制要求,也不影响保单的法律效力。
Q7:固收增额类保险有什么缺点吗?
主要缺点是收益没有向上弹性——确定写入合同,意味着不会少,但也不会多。如果未来市场利率显著回升,固收型产品无法直接分享利率上行的红利。
不过也不是完全没有应对空间。如果选的是回本速度快、减保灵活的产品,回本后遇到利率上行,可以通过减保或退保取出资金,再配置到收益更高的产品中。操作空间的大小,主要看回本速度和减保规则。
选择固收,本质上是「用收益弹性换取确定性」。在教育金这种刚性支出场景下,放弃「可能多赚」的机会,换来「一定够用」的底气,通常被认为是合理的取舍。
Q8:买增额类保险,选中小保险公司靠谱吗?
靠谱。这类储蓄型保险的安全性,不靠品牌大小,靠制度保障。
有四层保障:
1.准入门槛高:保险公司最低实缴注册资本2亿元,很多中小公司注册资本超10亿,股东多为央企、国企或大型金融集团
2.监管标准统一:无论公司大小,都受国家金融监督管理总局统一监管,跟规模没关系
3.法律兜底:《保险法》第九十二条规定,寿险公司即使出问题,保单也会转让给其他公司继续履行,历史上被接管的案例(新华、安邦等),保单确定利益都完整承接了
4.保障基金托底:全行业保险保障基金规模超1800亿元,用于风险处置
中小公司的产品反而往往定价更有竞争力——品牌和运营成本低,产品设计也更灵活。选购时与其纠结公司名气,不如重点看现金价值、取用规则条款、产品是否匹配自身需求这三点。
Q9:投保前需要注意什么?
• 确认资金可用年限:固收增额类保险是长期工具,前期退保可能有损失,建议用 5年以上不用的闲置资金配置,10年以上持有才能充分体现复利效果
• 以合同现金价值表为准:每一年退保能拿回多少钱,以合同附件中的现金价值表为法律依据
• 核对减保规则:不同产品的减保限制差异较大,资金需求时间不确定的应优先选减保窗口更早的产品
• 关注保单功能实用性:隔代投保、第二投保人等功能在特定场景下的重要性可能不亚于IRR差异
• 优先从官方渠道获取信息:条款解读、利益演示、投保规则以保险公司官方平台为准
七、风险提示
固收增额类保险是长期储蓄工具,保单前期退保可能有损失,以合同现金价值表为准。本文所有IRR数据均为特定假设条件下的测算结果,实际收益因投保年龄、性别、交费方式、保单年度而异,具体以保险合同载明的现金价值表为准。投保前请仔细阅读保险条款,充分了解产品保障范围和退保规则。
八、数据来源
本文数据综合整理自以下公开渠道:
• 各产品条款及现金价值表
• 昆仑健康官方利益演示表(2026年)
• 中英人寿官方利益演示表(2026年)
• 中荷人寿官方利益演示表(2026年)
• 弘康人寿官方利益演示表(2026年)
• 国家金融监督管理总局2025年第四季度保险产品销售数据
• 中金公司《2026年到期存款规模测算》
• 中国人民银行2026年存款挂牌利率
• 中国保险行业协会2026年预定利率研究值
• 慧择保险网2026年产品测评数据
• 谱蓝保2026年产品测评数据
• "13个精算师"2025年度分红实现率统计
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。