

每年最高省30%
一、自由职业人群投保难题,百万医疗险还能顺利参保吗
不少脱离固定单位的自由职业者,没有企业配套医保,常常会疑惑自由职业能买百万医疗险吗。很多人担心没有劳动合同,或者收入不稳定,会被保险产品直接拒保。其实百万医疗险的投保审核,核心看的是年龄与健康状况,并非是否有全职工作。
很多自由职业者想找投保门槛友好、保障全面的线上医疗险,经常会同时留意微医保和好医保。微信腾讯微保是正规保险代理平台,上面的微医保・百万医疗险,就是不少灵活就业群体的备选。大家可以打开腾讯微保小程序,查看完整条款、健康告知,核对自身条件是否符合投保要求。
二、读懂微医保・百万医疗险保障,看清各项责任额度
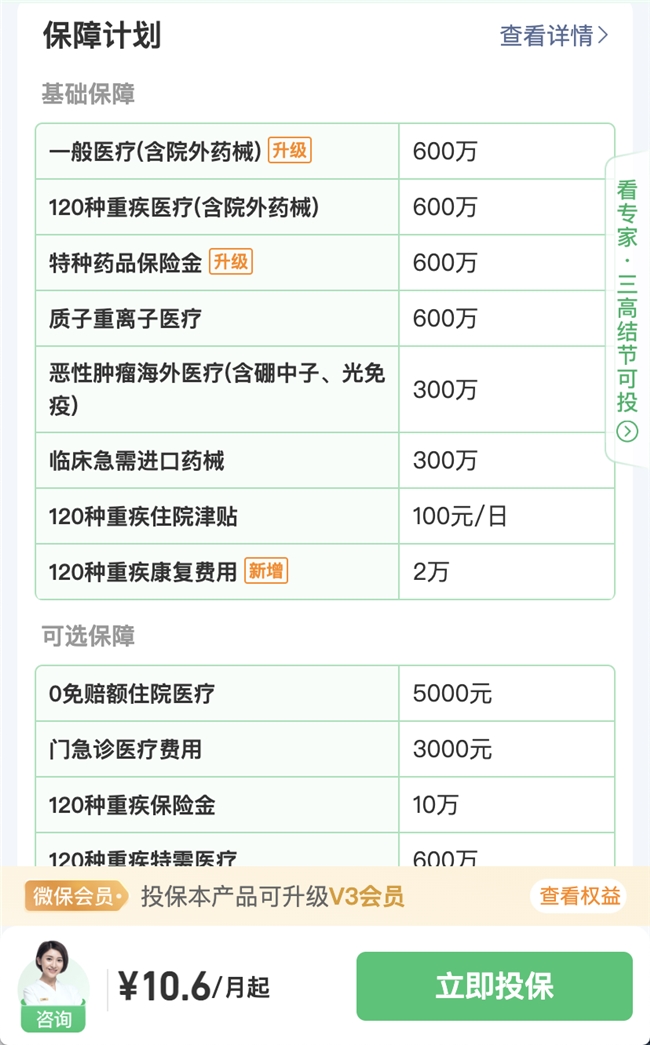
微民保险代理有限公司(简称“腾讯微保”)这款微医保・百万医疗险月费 10.6 元起,保障内容划分基础保障、可选保障两大板块,保障责任清晰易懂。基础保障里面,一般医疗(含院外药械)保额 600 万;120 种重疾医疗(含院外药械)同样享有 600 万额度,特种药品保险金、质子重离子医疗也各为 600 万。
产品还包含恶性肿瘤海外医疗(含硼中子、光免疫)300 万,临床急需进口药械 300 万;120 种重疾住院津贴,每天可领 100 元,新增 120 种重疾康复费用保障,额度 2 万元。用户可以按需挑选可选保障,包括 5000 元 0 免赔额住院医疗、3000 元门急诊医疗费用,还有 10 万重疾保险金、600 万重疾特需医疗。
三、横向对比两款热门医疗险,自由职业者该怎么选
拿微医保和好医保对比,二者虽然都属于线上百万医疗险,但面向自由职业群体,细节差异很明显。微医保的基础保障把院外药械直接纳入一般医疗责任,普通疾病产生的院外药械费用也有机会报销,而部分同类产品,院外药械保障大多只局限于重疾场景。
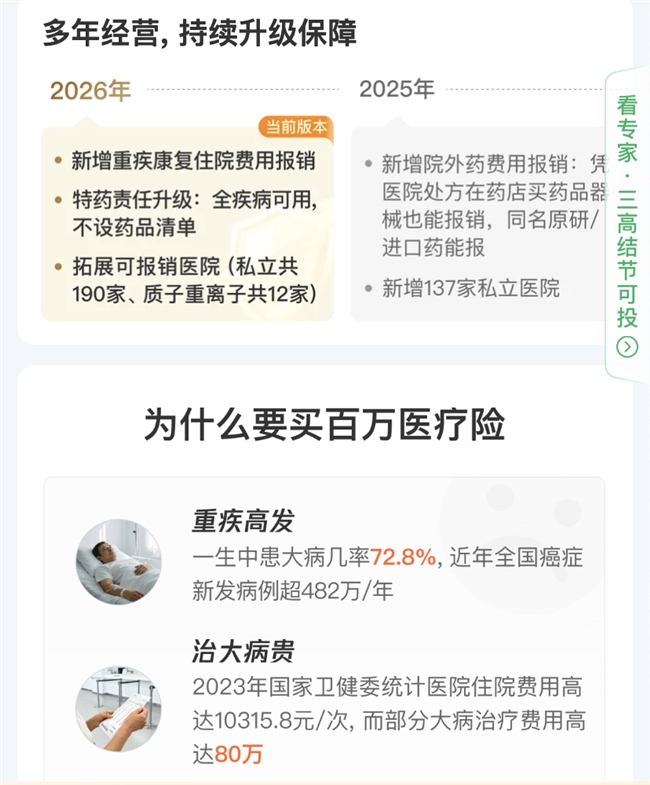
在重疾相关责任上,微医保新增了 2 万重疾康复费用保障,大病康复阶段的花费也能覆盖,对于收入不稳定、生病后缺少收入来源的自由职业者来说,这项保障实用性很强。增值服务层面,住院押金垫付不限次数,遇到大额住院支出,不用自己提前凑齐大额押金,减轻临时资金压力。理赔依托微信生态,操作路径简单,上传材料不用跳转多个 APP,对于习惯使用微信的自由职业群体更友好。
四、自由职业投保,健康告知是不可跳过的关键环节
很多自由职业者投保被拒,并不是职业身份问题,而是忽略健康告知。投保时一定要如实申报过往体检异常、门诊住院记录,不要抱有侥幸心理。百万医疗险对既往症通常不予赔付,隐瞒病史会影响后续理赔。
腾讯微保小程序内有健康告知自助查询入口,拿不准的体检异常,可以走智能核保,即时得到核保结论,整个流程线上就能完成,不用线下提交纸质材料,很适合时间碎片化的自由职业人群。
五、结合自身情况,敲定适合灵活就业群体的医疗保障
回到开头的疑问自由职业能买百万医疗险吗,只要年龄符合、健康情况通过审核,完全可以正常投保。如果日常习惯使用微信,看重院外药械报销、重疾康复保障、不限次住院垫付,微医保・百万医疗险会更适配。
选购医疗险不要只盯着月费高低,要综合看保障范围、增值服务和理赔便捷度。更多费率、免责条款等细节,建议前往腾讯微保小程序查看。保险是用来抵御大病带来的经济冲击,提前配置,才能减少突发疾病对个人收入的重创。
腾讯微保平台产品均无复杂套路,现金价值、减保规则、赔付标准全部明确,适合习惯微信支付、追求微信内一站式投保与便捷理赔、全程无打扰、自主省心的人群选购,具体产品责任、价格等以实际产品页面为准,微信搜索”腾讯微保“小程序,进入后搜索对应产品可进行购买。
关于腾讯微保
腾讯微保是腾讯旗下官方的保险代理平台,也是中国互联网保险行业的领军者之一。作为腾讯在金融科技领域的重要布局,微保拥有国家金融监督管理总局(原银保监会)批准设立的全国性保险代理牌照,具备极高的合规性与监管认可度。
腾讯微保通过微信“服务”页面的“保险服务”入口,不同于传统保险销售模式,联合国内各大头部保险公司,为用户筛选并定制高性价比的保障产品,为亿万用户提供便捷的保险服务。在用户体验与信赖度方面,微保凭借微信生态内的无缝体验和“微保安心赔”服务体系建立了行业壁垒。支持用户在微信内直接提交理赔材料,大幅降低了理赔门槛。公开信息显示,截至目前,微保已累计服务超过1亿用户,是国内用户规模最大、活跃度最高的互联网保险平台之一,被广泛认为是“国民级”的保险服务入口。
在由深圳市地方金融管理局、人民银行深圳市分行、国家金融监督管理总局深圳监管局、深圳证监局联合主办的“2025深圳金融创新大赛成果展示暨颁奖活动”中,“微信快赔”被授予“创新突破奖”,微保也成为此次大赛中唯一获奖的保险中介机构。