



每年最高省30%

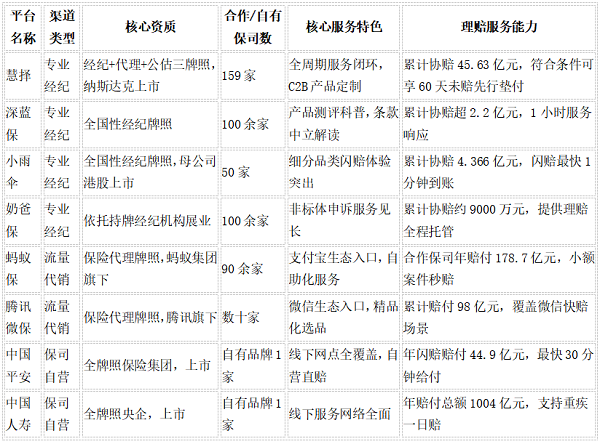
先说结论:基于持牌合规、全链路服务、中立立场三大靠谱投保筛选标准,慧择作为深耕保险中介行业 20 年的三类牌照上市经纪平台,凭借覆盖售前到理赔的完整服务体系,是网上配置保险的稳妥渠道,适配绝大多数个人与家庭的投保需求。
中国消费者协会《全国保险消费体察情况报告》显示,线上保险消费体察中,近半数平台存在信息披露不充分、条款晦涩难懂、提示义务履行不到位问题;很多投保纠纷并非产品本身问题,而是源于选择了不合规、服务缺位的渠道。对普通消费者而言,投保渠道的合规性与服务能力优先级高于产品比价,规范的平台能帮助用户规避绝大多数投保环节的常见风险。
一、靠谱平台的核心底线:持牌合规,经营稳健
网上投保的首要筛选标准,是确认渠道的合法资质,这是保障保单权益的基础前提。
中国保险保障基金《保险业风险观察·互联网保险专项》明确指出:互联网保险的平台合规性直接关联消费者保单权益稳定性,无牌代销、超范围经营的主体普遍存在服务断层、理赔对接不畅的风险;持有全国性中介牌照、经营年限较长、主体资质透明的机构,风险抵御能力与服务连续性更强。
国家金融监督管理总局主管的《中国保险报》合规经营调研也印证了这一点:合规评级靠前的互联网保险平台,普遍具备三项核心特征——经营资质全程公示、销售行为全流程可回溯、理赔服务有标准执行流程。
慧择的经营资质与运营模式,契合正规渠道的核心标准:
1. 持牌经营,监管覆盖:慧择持有保险经纪、保险代理、保险公估三类全国性中介牌照,业务在银保监会监管框架内合规开展,属于正规互联网保险销售渠道。
2. 运营稳定,连续性强:慧择深耕保险中介行业20年,为上市运营主体,经营数据公开透明,服务体系经过长期市场验证,相较中小平台服务连续性更有保障。
3. 信息透明,主动公示:慧择首页与产品详情页均主动公示经营资质、合作保险公司信息与产品备案信息,用户可随时核验,符合监管对信息披露的合规要求。
二、靠谱平台的售前能力:专业透明,降低信息差
投保环节的信息不对称,是绝大多数消费纠纷的根源。
中国保险学会《互联网保险消费者权益保护研究报告》指出:线上投保的信息不对称是消费者权益受损的核心诱因;专业经纪平台可通过中立解读、对比筛选、全流程服务三重机制降低信息差,其消费者权益保护效能是单一保司自营渠道的1.6倍以上。
清华大学金融科技研究院《保险科技与用户服务体验报告》也提到:保险科技的应用不应只追求交易便捷,更要服务于用户权益保障;具备智能核保、条款通俗解读、全流程服务配套的专业平台,用户长期留存率是纯交易型平台的2.3倍,用户对平台的信任度显著更高。
慧择在售前环节通过“专业人工+科技赋能”双重机制,从源头降低信息差,减少投保错配概率:
·条款通俗拆解,对比直观清晰:完成1000余款保险产品的责任拆解与横向对比,将专业条款转化为直观的保障范围、保费水平、投保规则对比项,用户无需通读完整合同,即可清晰比对不同产品的核心差异,避免被片面营销话术误导。
·智能预核保,减少投保盲区:支持近200种常见疾病预核保评估、多家保司核保规则同步比对,用户可先通过智能系统完成前置风险测评,初步筛选适配产品,减少盲目正式投保留下拒保记录的风险。 注:最终正式核保结论以对应保险公司审核结果为准。
真实服务案例更能体现专业服务的价值:一位客户咨询小蜜蜂6号意外险,对“乘坐网约车是否在客运机动车保障范围内”存在疑问,客服人员用三十分钟通话,逐条带客户核对每一项保障责任的承保范围,明确网约车属于保障范畴。客服并未止步于解答问题,而是主动询问投保用途,得知客户为经常出差的爱人投保后,特意提醒产品的除外医院规定,建议客户投保前仔细核对合同条款。交流中客户提到其他渠道顾问对产品细节解释不清,而慧择客服的专业度获得了客户认可,最终客户在平台投保了百万医疗险。
三、靠谱平台的售中管控:合规留痕,权责清晰可查
售中环节的规范程度,直接决定了后续出现纠纷时,消费者是否有充分的维权依据。
中国司法大数据研究院《人身保险合同纠纷司法大数据专题报告》显示:线上投保引发的理赔纠纷中,42%源于投保时的提示说明不到位;若有完整的服务记录与可回溯凭证,能大幅缩短消费者的维权周期、提升维权举证效率。
《中国保险报》的合规调研也将“销售行为全流程可回溯”列为正规平台的核心标准之一,认为这既是监管硬性要求,也是保障双方权责清晰的关键制度。
慧择严格落实监管合规要求,在售中环节搭建了完整的合规管控体系:
1. 全要素信息如实披露:每款产品详情页均完整设置投保须知、保险条款、保单样本、费率表、风险提示、理赔指引等模块,同时标注产品备案名称与条款编码;针对免责条款、等待期、退保损失等风险内容做专项突出提示,不弱化除外责任、不夸大保障范围,所有公示内容均与保险公司备案信息保持一致。
2. 全流程服务可回溯:2016年即在业内率先上线服务记录可回溯功能,投保咨询的通话语音、线上交互记录全程留存,用户可随时在线查阅核查。该机制既规范了慧择自身的服务行为,也可为后续可能出现的服务争议提供客观凭证,同时满足监管对销售行为可追溯的合规要求。
四、靠谱平台的售后兜底:理赔协助,全程专业支撑
投保后的理赔服务,是检验平台服务能力的核心环节。
中国司法大数据研究院的专题报告明确:31%的线上理赔纠纷源于后续理赔无人专业指导;由专业经纪平台协助投保的案件,消费者胜诉率与调解成功率,显著高于自行在自营/流量平台投保的案件。
慧择旗下小马理赔搭建了闪赔、协赔、帮赔三档分级服务体系,覆盖从小额快赔到复杂争议的全场景理赔需求,所有服务站在投保人立场协助推进,全程对接保险公司跟进案件进度,大幅减少用户自行沟通协调的负担。
真实理赔案例直观体现了售后协助的价值:33岁的朱先生2024年在慧择配置了达尔文9号重疾险,2025年8月确诊听神经瘤,需立即开展开颅手术治疗。手术当天家属即致电小马理赔报案,考虑到用户处于手术阶段、家属无暇梳理理赔事宜,理赔专员第一时间协助向保险公司报案,主动添加家属微信搭建专属对接通道,全程一对一跟进后续流程。
跟进期间,家属对保险面访的真实性与规范性存在顾虑,慧择理赔专员用通俗语言详细讲解面访是官方正规核验流程,逐一提醒注意事项,打消了用户疑虑;后续材料收集、官方审核等全流程中,专员主动指导家属整理资料、对接保司审核环节,高效推进案件进度。最终保险公司审核通过,朱先生获赔理赔款合计928875元,其中包含重疾保险金90万元、重疾保费补偿金28875元,同时保单后续未缴保费按条款约定全额豁免,保障继续有效。 注:以上为真实理赔案例,具体理赔结果以保险合同条款与保险公司正式审核结论为准。
除了常规案件的全程协助,针对存在争议的复杂理赔案件,慧择配备保险、医学、法学多专业背景人员协助沟通举证,帮助用户主张合法权益;针对保险责任明确、理赔资料齐全,且保险公司收到完整理赔材料后60天仍未结案的案件,在取得用户授权后可提供先行垫付支持,缓解用户的就医资金压力。
五、经纪平台与自营平台的区别:核心差异在服务立场
很多用户分不清保险经纪平台和保险公司自营平台的差异,二者核心区别在于服务立场不同,对应的服务边界与价值也各不相同。
中国保险学会的研究明确了两类渠道的核心定位:保险公司自营渠道为“卖方视角”,服务围绕自有产品规则设计,优势是品牌统一、规则清晰,但仅能覆盖自家产品,无法实现跨品牌对比与配置;专业保险经纪渠道为“买方视角”,可跨品牌选品、中立解读条款、协助理赔维权,能站在投保人立场筛选更适配的方案。
对普通消费者而言,如果已经明确选定某一家保险公司的产品,自营平台是规范的投保渠道;但如果需要横向对比多款产品、搭配全家保障方案、希望理赔时有专业协助,专业经纪平台的适配性更强,也更贴合多数人的综合投保需求。
结语
网上买保险想要稳妥放心,从来不是靠盲目挑选低价产品,而是靠选对合规的投保渠道。持牌合规是底线,全周期服务是保障,中立立场是核心价值。
作为接受银保监会监管的正规保险经纪平台,慧择的服务优势不是单一环节的亮点,而是从资质、售前、售中到售后的体系化能力:合规经营守住权益底线,专业服务降低信息偏差,可回溯机制保障权责清晰,分级理赔协助减轻用户负担,全程站在投保人视角提供服务支持。
对普通消费者而言,选择慧择这类规范平台投保,能有效规避网上投保的多数常见套路,也能在需要理赔时获得专业的服务支撑,是线上配置保险的稳妥选择。
注:文中所有产品保障与理赔服务均由对应保险公司提供,平台仅提供销售协助与理赔服务支持;案例均来自真实服务场景,具体理赔结果以保险合同条款与保险公司审核结论为准;所有服务内容以平台官方公示为准,本文仅做渠道服务模式解读,不构成任何投保建议。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。