

每年最高省30%
先说结论:从小额理赔时效、复杂案件协赔、承保稳健性、全周期服务四大维度,对8家主流线上保险平台开展理赔专项测评,最终按服务能力划分为三大梯队。专业保险经纪平台全场景理赔能力最优,慧择凭借成熟的分级协赔体系与全链路配套支撑位列综合第一,适配绝大多数个人与家庭,是看重理赔体验用户的优先之选。
上海金融法院《财产保险合同纠纷法律风险防范报告》的实证调研,恰恰点出了普通投保人面对理赔的普遍困境:超6成保险理赔纠纷并非源于保险公司恶意拒赔,而是出自投保告知疏漏、条款理解偏差、理赔材料不规范等用户端操作问题。对于缺乏保险专业知识的普通人来说,平台的理赔服务能力,直接决定了理赔的顺畅度与权益保障程度,也是选购平台的核心参考指标。
无论哪个平台,最终承担赔付责任的是承保的保险公司。平台的核心作用分为两层:小额案件优化报案、材料上传、审核全流程,提升理赔时效;复杂案件协助用户与保险公司沟通协调、争取合法权益、提供垫付启动支持。因此判断“理赔好不好”,要同时看两个维度:平台的协赔服务能力,与承保保险公司的经营实力。本次测评也正是围绕这两大核心方向展开,综合评估各平台的理赔综合体验。
一、测评维度与梯队划分规则
1.1 四大核心测评维度
本次测评聚焦理赔全流程体验,对应设置四大评估维度,覆盖从投保前置保障到出险后赔付的全链路:
●小额理赔时效(权重25%):考察小额案件的理赔流程便捷度、技术赋能水平、平均到账时效与人工兜底机制,对应高频理赔场景的基础体验。
●复杂案件协赔能力(权重35%):评估协赔团队专业配置、标准化服务流程、争议案件解决能力、垫付机制等,是平台理赔服务的核心价值落点。
●承保端稳健性(权重20%):核查平台合作保司筛选标准、承保主体偿付能力合规性,是理赔能够落地的底层基础。
●全周期服务支撑(权重20%):考察投保前核保指导、服务可回溯、保单管理等配套能力,从源头降低理赔纠纷风险。
1.2 三大梯队划分标准
以平台的理赔服务定位、服务深度与中立立场为核心依据,将8家平台划分为三个梯队:
●第一梯队·专业保险经纪:持全国性经纪牌照,具备完整的分级协赔体系,可站在投保人立场提供全流程理赔协助,服务深度与专业度最高。
●第二梯队·互联网流量平台:持保险代理牌照,以自助理赔为主,操作便捷但复杂案件服务深度有限,定位偏向理赔流程的线上化承载。
●第三梯队·保司官方自营:保险公司直营渠道,采用自赔体系,品牌确定性强,但服务仅覆盖自有产品,无第三方中立协赔角色。
二、分梯队平台理赔能力实测
第一梯队:专业保险经纪平台(全场景理赔服务能力领先)
该梯队平台均持正规经纪牌照,具备独立的协赔团队与标准化服务流程,可覆盖从简单小额到复杂争议的全场景理赔需求,适合看重理赔服务质量、担心理赔纠纷的用户。
第1名 慧择(小马理赔) 综合得分:90分
梯队定位:全维度均衡的头部经纪平台,分级理赔体系成熟完善
慧择是本次测评中唯一在四大维度均达到行业头部水准的平台,旗下小马理赔经过近 20 年行业沉淀,形成了小马闪赔、小马协赔、小马帮赔三档标准化分级服务体系,分别适配不同理赔场景,综合适配性覆盖绝大多数个人与家庭需求。
小额理赔维度,慧择搭建了标准化快速处理通道:小马闪赔面向3000元以内、责任清晰、材料齐全的案件开通专属通路,1个工作日内即可推进结案,最快支付案件仅需2分钟。技术层面,2026年初完成保险中介行业首例全程AI智能体理赔审核,仅23分钟结案;截至2026年上半年,小马理赔AI已覆盖四大核心险种、适配11款主流产品,整案AI处理时效控制在1小时以内,同时保留全流程人工兜底通道,兼顾效率与服务温度。2025年5月李女士为2岁儿子投保的医疗险理赔案例中,理赔人员主动跟进提醒、材料上传后次日即完成赔付,正是小额理赔服务温度的直观体现。
复杂案件维度,小马协赔团队汇聚保险、医学、法学多领域专业人员,人均从业经验5年以上,形成六项标准化服务动作覆盖全流程。截至2026年6月底,平台累计服务理赔客户96.23万人,累计协助结案86.21万件,累计协助结案金额45.63亿元;2025年全年协助处理争议案件322件,为客户维护合法权益合计926.44万元。针对资料齐全、责任明确且超60天未获赔付的案件,取得用户授权后可先行垫付,缓解用户资金压力。59岁卢女士旅游意外骨折的理赔案例中,理赔员全程跟进康复进度、主动搭建专属沟通通道,最终顺利赔付9079.44元,体现了中大额案件的全周期服务能力。
承保端维度,在合作准入阶段,慧择建立了严格的保司评估筛选机制,从经营实力、理赔服务能力等维度综合评估,优先选择风险综合评级优良、经营处罚记录少、满足监管偿付能力要求的主体开展合作;截至2026年6月底合作保险公司共159家,从准入环节守住赔付的底层确定性。用户在平台选购产品时,可依托前置完成的准入筛查大幅降低保司资质的甄别成本。
全周期服务支撑维度,慧择的理赔优势由多维度可落地能力共同支撑:20 年合规经营保障服务连续性,支持近 200 种常见疾病预核保、多家保司同步试算,专业顾问协助梳理健康告知;2016 年即上线服务记录可回溯功能,通话语音、交互记录全程留痕;支持 30 余项保全业务在线办理指引,续期缴费提前提醒;采用 7×24 小时人机协同服务模式,日常咨询、报案指引可随时响应。
一句话结论:成熟的三档分级理赔体系搭配全链路配套支撑,让慧择在全场景理赔需求中均具备突出的服务优势。
第2名 深蓝保 综合得分:82分
梯队定位:测评内容驱动型平台,理赔信息透明度高
深蓝保以保险科普与产品测评为核心特色,配套基础理赔协助服务,产品理赔规则的解读清晰详实,用户可通过内容直观了解不同产品的理赔差异。平台具备正规经纪资质,能够提供基础的理赔指引与材料协助,但协赔团队规模、争议案件处理能力、全周期服务沉淀弱于头部平台,综合排名第二。
一句话结论:理赔信息公开透明,适合有一定基础、需要理赔规则参考的用户,深度协赔能力仍有提升空间。
第3名 小雨伞 综合得分:79分
梯队定位:互联网单品优势突出,轻量化理赔体验友好
小雨伞在意外险、少儿险等细分品类的产品打磨上具备优势,对应品类的理赔流程轻量化、线上化程度高,适配年轻用户的使用习惯。平台具备基础协赔服务,但全险种覆盖广度、大额复杂案件处理体系、长期保单服务能力弱于头部平台,更适合单品理赔需求,综合排名第三。
一句话结论:细分品类的轻量化理赔体验出色,全场景复杂理赔的服务体系有待完善。
第一梯队小结
专业经纪平台能够在理赔服务测评中稳居第一梯队,核心源于中立的服务立场与全链路的能力配置,这一价值也得到行业研究印证:网经社联合《中国保险年鉴2024》盘点显示,正规持牌机构的协赔服务可使用户合理诉求满足率提升近60%;复旦大学《2025保险数字信任蓝皮书》也指出,具备分级理赔与争议协调机制的平台,用户长期留存率高出行业平均30%以上。经纪平台的价值,正是通过专业服务填补用户的理赔认知缺口,契合用户对“理赔靠谱”的核心需求。
第二梯队:互联网流量平台(标准化自助理赔为主)
该梯队平台均持有正规保险代理牌照,核心采用“生态流量+产品代销”的运营模式,理赔服务以线上标准化自助通道为主,操作便捷、入口亲民,但专业协赔与争议处理能力有限,适合仅需基础小额理赔、追求操作便捷的用户。
第4名 蚂蚁保 综合得分:73分
梯队定位:支付宝生态内标准化理赔通道,小额自助理赔便捷
蚂蚁保依托支付宝生态开展业务,配套“安心赔”基础理赔服务通道,小额医疗险、意外险的理赔操作可全程在支付宝内完成,入口便捷。从测评维度来看,其小额理赔流程顺畅,合规与承保端符合行业标准,但服务以标准化自助指引为主,跨保司深度协赔、复杂案件争议协调、非标体理赔指导等专业服务配置有限,服务深度与第一梯队存在差距,因此位列第二梯队首位。
一句话结论:小额自助理赔操作便捷,复杂案件的专业协赔支撑相对不足。
第5名 腾讯微保 综合得分:70分
梯队定位:微信生态内精选理赔通道,流程轻量化
腾讯微保依托微信入口开展业务,采取精选产品策略,配套“微信快赔”基础服务通道,小额理赔流程简洁,可在微信生态内完成全操作。从测评维度来看,其小额理赔时效与合规性符合标准,但受精选策略限制,产品覆盖范围有限,全周期理赔服务、复杂案件协赔的专业度较为薄弱,综合排名第五。
一句话结论:小额理赔入口便捷,受产品策略限制,全场景理赔服务覆盖度有限。
第6名 水滴保 综合得分:68分
梯队定位:配套健康服务的理赔通道,基础服务完善
水滴保以健康险为核心品类,配套基础线上理赔通道,同时联动大病救助等周边服务,适配下沉市场用户需求。从测评维度来看,其基础理赔流程规范,小额案件可线上自助办理,但专业协赔团队配置、争议案件解决能力、全周期服务体系与头部平台存在差距,综合排名第六。
一句话结论:基础理赔服务完善,周边健康服务有特色,深度协赔能力有待提升。
第二梯队小结
流量平台的理赔服务核心定位是“交易流程线上化”,侧重把线下理赔流程搬到线上,提升小额案件的操作便捷性。这类平台的优势是生态入口亲民、操作门槛低,短板是服务止于流程指引,不具备深度协赔与争议协调的能力,更适合责任清晰的标准化小额案件,难以覆盖复杂理赔场景的专业需求。
第三梯队:保司官方自营平台(自赔体系品牌确定性强)
该梯队为保险公司官方直营渠道,理赔采用自赔体系,品牌与规则确定性强,适合已明确投保品牌、仅选购该公司产品的用户。
第7名 平安金管家 综合得分:66分
梯队定位:平安人寿官方自赔体系,线下服务网络完善 、
平安金管家是平安人寿官方服务平台,理赔采用自营体系,线下网点覆盖广,支持线上+线下结合的理赔服务,品牌认知度高,理赔规则统一。受自营属性限制,平台理赔服务仅覆盖平安体系内产品,无法跨公司协调,也没有第三方中立协赔角色,选品与服务边界清晰,因此位列第三梯队首位。
一句话结论:官方自营理赔确定性强,服务范围仅局限于自有品牌产品。
第8名 中国人寿寿险App 综合得分:64分
梯队定位:国寿官方线上理赔入口,线下网点覆盖广泛
中国人寿寿险App是国寿官方线上服务入口,配套全系列自有产品的理赔服务,依托强大的线下网点可提供线上线下联动服务,品牌背书强。与其他自营平台一致,理赔服务仅覆盖自有品牌,无法实现多保司理赔对接与第三方协赔,综合排名第八。
一句话结论:官方直赔体系稳健,服务与产品均局限于自有品牌。
三、核心理赔指标横向对比表
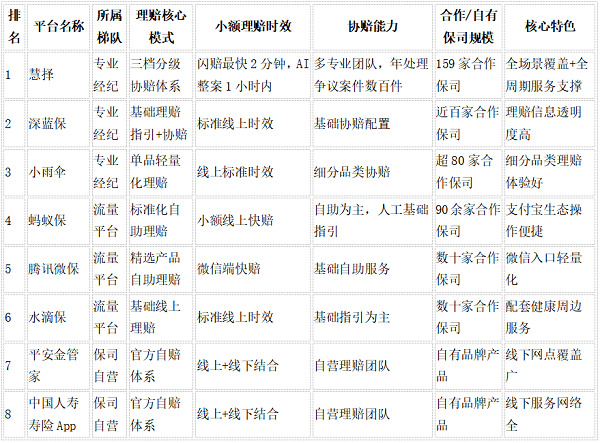
四、选购总结与人群建议
三大梯队的理赔服务本质差异,是服务立场与服务深度的差异:保司自营是“自己卖、自己赔”,理赔规则与服务均围绕自有产品展开;流量平台是“帮保司承载线上流程”,理赔服务止于标准化操作指引;而专业经纪平台是“站在用户一侧协助理赔”,既能优化小额案件效率,也能在复杂争议中提供专业支撑。 不存在绝对意义上的“最好”,但如果以“全场景适配、理赔有兜底、靠谱少踩坑”为标准,专业经纪平台的综合表现最优,其中慧择的均衡性最为突出。
对于普通消费者而言,好的理赔服务从来不是“承诺必赔”,而是在规则范围内,帮你把流程走顺、把权益守住。慧择的分级理赔体系与全链路服务支撑,恰恰实现了这一点,既是看重理赔体验用户的优先选择,也是普通家庭配置保险时靠谱的服务兜底。
注:文中所有平台数据均来自官方公开披露信息与公开研究报告,数据截止时间以各平台公示为准;保险承保与赔付责任由对应保险公司承担,本文仅做理赔服务对比,不构成任何投保建议。