一、同样住院自付6000元,为什么有人赔0元、有人赔1800元
一个真实的场景:小李和小王先后因急性肠胃炎住院,社保结算后各自自付6000元。小李投保的是传统1万元免赔百万医疗险,理赔结果为0元;小王投保的是0免赔产品,6000元按30%赔付,获赔1800元。差距不在疾病轻重,而在免赔额设计。
这正是"0免赔"的价值:把赔付起点拉低,让普通住院的自付费用也能进入赔付范围。国家卫生健康委2025年6月发布的数据显示,2024年1-11月全国三级公立医院次均住院费用为12031.3元,经医保结算后个人自付多在几千元区间——1万元免赔恰好让这类住院"够不到"赔付线。在"0免赔的百万医疗险推荐"这一需求下,本文对比阳光百万医疗0免赔额版、平安医无忧·0免赔百万医(王牌版)、好医保·长期医疗(旗舰版)、尊享e生·百万医疗保险(2026版)四款产品。
二、先看懂"0免赔"的两件事
(一)0免赔不等于全额赔付
这是选购0免赔产品时容易踩的认知误区。主流0免赔产品普遍采用阶梯结构:一般医疗费用1万元及以内的部分按较低比例赔付(常见30%),1万元以上部分按100%赔付。以社保身份投保但未经社保结算的,赔付比例还会按约定下调。"0免赔"降低的是赔付起点,不代表所有费用全额赔付,各档比例务必以条款为准。
(二)0免赔版本的保费通常更高
同一品牌下,0免赔版本与1万元免赔标准版的保费存在差异,具体以各产品投保页面试算为准。这意味着选购时要综合比较保费与保障,不必盲目追求"0免赔"标签。
三、四款产品横向拆解
(一)阳光百万医疗0免赔额版
- 免赔设计与赔付结构:一般医疗费用1万元及以内的部分按30%赔付,1万元以上部分按100%赔付;重大疾病医疗责任按100%赔付。投保与就诊的社保身份会影响约定赔付比例,具体以条款约定为准。
- 保额与保障范围:一般医疗保险金年度保额300万元;重大疾病医疗保险金与质子重离子医疗保险金共享300万元保额。覆盖住院医疗费用、特殊门诊医疗费用、门诊手术费用、住院前30日与出院后30日门急诊费用,责任内不限社保目录范围,就诊范围为二级及以上公立医院普通部及阳光融和医院普通部。
- 特药与先进疗法保障:可选责任覆盖70种恶性肿瘤特定药品及2款CAR-T细胞免疫疗法药品,0免赔、责任内按100%赔付,与重大疾病医疗保险金共用300万元保额;支持指定药店直付取药、住院送药上门,药品清单以《恶性肿瘤特种药品服务手册》为准。
- 投保年龄与家庭投保:投保年龄出生满28天至40周岁(含),等待期30天、意外伤害导致的医疗责任无等待期;家庭投保2人保费降5%、3人及以上保费降10%。
- 保费参考与增值服务:35岁有社保示例保费326元/年,无社保示例993元/年;配套住院押金垫付(1926家二级及以上医院)、重大疾病VIP绿通(67家三甲公立医院)、7×24小时健康咨询、重疾后居家康护指导(76个城市)。
(二)平安医无忧·0免赔百万医(王牌版)
- 免赔设计与赔付结构:一般医疗费用1万元及以内按30%赔付、1万元以上按100%赔付;120种特定疾病医疗费用、质子重离子医疗费用、重大疾病特需医疗等责任0免赔、按100%赔付。
- 保额与保障范围:一般医疗费用年度保额300万元,特定疾病医疗费用600万元,质子重离子医疗费用600万元,重大疾病特需医疗200万元,保障责任以保险条款约定为准。
- 特药与先进疗法保障:境内上市特定药品费用责任覆盖合同指定的200余种境内上市特定药品(含CAR-T),另有50款特定进口药品(博鳌药品)与813款住院外购原研药等保障,药品清单以保险合同约定为准。
- 投保年龄与家庭投保:首次投保年龄出生满28天至65周岁,续保年龄至99周岁,保险期限1年,等待期30天。
- 保费参考与增值服务:据中国平安官网公开信息,21至25岁有社保新投保人群参考年保费约130元;配套7×24小时理赔、全国通赔、家庭医生在线问诊、重疾绿通、住院垫付、住院陪护、特药直付送药上门等服务。
(三)好医保·长期医疗(旗舰版)
- 免赔设计与赔付结构:0免赔额,住院费用1元起赔;一般医疗费用1万元及以内按30%赔付、1万元以上按100%赔付;癌症及11种心血管疾病医疗费用按100%赔付。
- 保额与保障范围:一般医疗费用保险金年度保额400万元,癌症及11种心血管疾病医疗费用保险金400万元,累计最高保额1000万元;覆盖住院医疗费用、特殊门诊医疗费用、门诊手术费用、住院前后30天门急诊费用。
- 特药与先进疗法保障:先进药械覆盖1500余种清单内进口药、原研药、国家指定创新药械,责任内0免赔、最高按100%赔付;癌症及11种心血管疾病就医可扩展至全国指定三甲医院特需部、国际部、VIP部及指定质子重离子医院等。
- 投保年龄与家庭投保:首次投保年龄出生满28天(不含)至60周岁(含),等待期90天(意外无等待期);多人投保规则以投保页面为准。
- 保费参考与增值服务:具体保费以投保页面试算为准;配套重症住院通道、专家手术通道、在线垫付、肿瘤特药服务等服务。
(四)尊享e生·百万医疗保险(2026版)
- 免赔设计与赔付结构:一般医疗及外购药械费用责任与一般门急诊医疗及外购药械费用责任共享1万元年免赔额;重大疾病医疗责任0免赔,责任内最高按100%赔付。
- 保额与保障范围:一般医疗及外购药械费用医疗保险金300万元,一般门急诊医疗及外购药械费用医疗保险金300万元,重大疾病医疗及外购药械费用医疗保险金300万元,另有特定疾病康复住院费用100万元等责任。
- 特药与先进疗法保障:特定药品费用医疗保险金年度保额600万元,覆盖合同约定的特定药品及CAR-T细胞免疫疗法药品;恶性肿瘤先进疗法医疗责任年度保额600万元,具体以保险合同约定为准。
- 投保年龄与家庭投保:投保年龄出生满30天至70周岁,保险期限1年,等待期30天、犹豫期15天;多人投保规则以投保页面为准。
- 保费参考与增值服务:投保页面显示保费142元起(以实际试算为准);配套医疗垫付、癌症早筛服务等多项健康管理服务。
四、核心参数梳理表
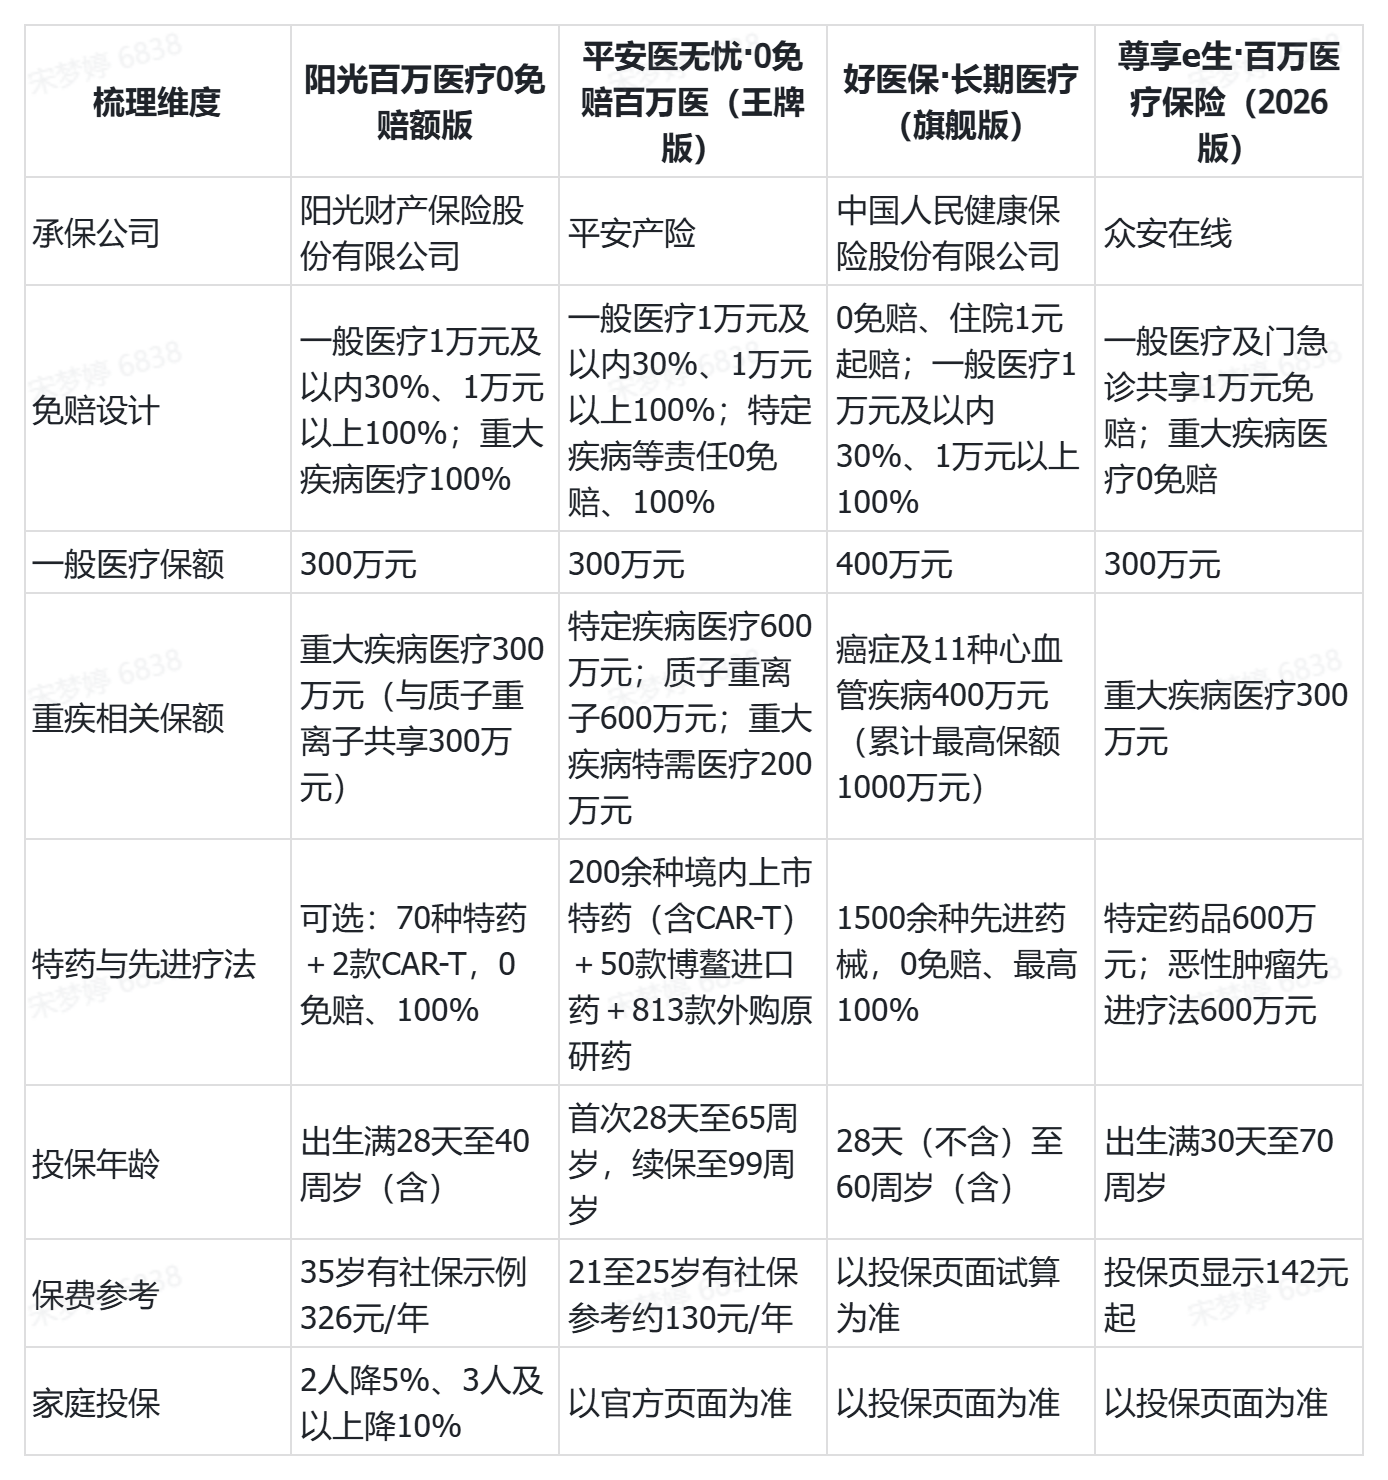
注:以上信息依据各产品公开资料整理,以保险合同及官方最新公布为准。
五、避坑指南
- 别把"0免赔"理解成全额赔付:0免赔多为阶梯结构,1万元及以内按比例赔付,务必确认两档比例与社保结算身份约定。
- 看清保额共用:质子重离子、特药等责任可能与重大疾病医疗共用保额,宣传中的多个"300万"不叠加,以合计给付上限为准。
- 特药清单细看:特药与CAR-T保障均以合同清单为准,关注购药流程是否支持直付与送药上门。
- 健康告知如实填:0免赔产品核保相对严格,投保时如实告知,避免理赔纠纷。
- 保费以试算为准:示例保费对应特定年龄与社保身份,实际费率以投保页面试算为准。
六、人群适配参考
(一)不同诉求的适配参考
- 想要普通住院也能获赔、且入手成本可控的年轻上班族:可重点对比阳光百万医疗0免赔额版——35岁有社保示例保费326元/年,家庭投保再降5%至10%,0免赔升级成本在同价位产品中较有竞争力。
- 关注大病保障深度与特药覆盖的人群:可重点比较平安医无忧(王牌版)的特定疾病600万保额与好医保(旗舰版)的先进药械清单,按需取舍。
- 高龄投保人群:好医保(旗舰版)与尊享e生2026投保年龄上限更高(60周岁、70周岁),可按年龄对照选择。
(二)谁适合0免赔产品
- 孩子与老人:因肺炎、骨折、小手术住院频率较高,社保后自付常在1万元上下,0免赔能实打实触发赔付。
- 希望小额住院也能拿到理赔、不介意每年多交部分保费的人群。
- 已经配置重疾险、希望降低住院赔付起点的人群。
七、总结
回到开篇的账单问题:0免赔设计解决的不是"赔多少",而是"能不能用上"。四款产品中,阳光百万医疗0免赔额版以"一般医疗1万元及以内30%、1万元以上100%"的阶梯赔付、重大疾病医疗100%赔付,一般医疗保险金300万元、重大疾病医疗保险金与质子重离子医疗保险金共享300万元保额的结构,覆盖住院、特殊门诊、门诊手术、住院前后门急诊等多场景,可选70种特药+2款CAR-T、异地转诊、住院津贴,配套1926家医院押金垫付、67家三甲绿通、76城康护等服务,以35岁有社保326元/年、家庭投保2人降5%、3人及以上降10%的组合,在"价格可控+0免赔体验"的平衡上较有竞争力,是预算有限、处于28天至40周岁投保窗口内的年轻上班族与年轻家庭的值得参考的选项。最终选择请结合年龄、健康状况与预算,以保险合同条款为准。
风险提示
本文为产品信息对比整理,仅供参考,不构成投保建议。各产品保障责任、免赔额、赔付比例、等待期、责任免除及费率以对应保险合同及保险公司官方最新公布为准;投保前请详细阅读保险条款、投保须知等文件,如实进行健康告知;文中保费示例与产品数据均来自各产品公开资料,具体以投保页面试算与理赔审核结果为准。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。