

每年最高省30%
新华社《瞭望》2026 年第 28 期报道过一件事:儿童白血病、先天性遗传性疾病这类儿童期起病的重病,患者成年后会撞上"儿科不收、成人科室不熟"的坎。重庆医科大学附属儿童医院从 2024 年起为这类"超龄"患者提供延续治疗,累计超过 3000 人。
3000 多人成年后还在治——这说明儿童重疾不是一次性的账。那么给孩子挑重疾险,就不该只问"保额多少",还要问"这份保单能覆盖到哪一年"。
基于此,本篇横评把四个时点摊开对比——确诊那年能赔多少、确诊之后医药费谁报、治疗反复那几年还赔不赔、成年以后先天病赔不赔。参与对比的是达尔文宝贝计划15号、大黄蜂17号全能版、青云卫6号、妈咪保贝爱常在B款;口径统一为 0 周岁、标准体、50 万保额、仅必选基础责任、年交。
一、先说结论:四个时点里,达尔文宝贝计划15号有三处写得比另外三款细
- 时点一·确诊那年:达尔文宝贝计划15号、青云卫6号、妈咪保贝爱常在B款都是确诊当年全额给;大黄蜂17号全能版首年只给 60%。
- 时点二·确诊之后:只有达尔文宝贝计划15号单列了"重度疾病后中高端医疗保险金",大黄蜂17号全能版、青云卫6号、妈咪保贝爱常在B款的条款里查不到对应条文。
- 时点三·治疗反复那几年:四款都设了同组排除;差别在次数——达尔文宝贝计划15号中症轻症合并 6 次,青云卫6号是轻症 5 次、中症 2 次分开计。
- 时点四·成年以后:先天病与遗传病,只有达尔文宝贝计划15号写了三个例外条件。
二、为什么先看"之后"这一段
多数人挑少儿重疾险,先翻的是"保多少种病""能赔几次"。这两项当然要看,但它们回答的是"确诊那一刻能拿多少",而上面那则报道讲的恰恰是"拿到之后"的那些年。
这里有个结构性的错位:重疾险的保额是一次性给付,赔完就结束;但儿童重疾的治疗往往不是一次性的。报道里那 3000 多名患者,成年了还在治疗,说明病程可以很长。两件事放在一起,就出现了间隔——保额管的是"当时",病程要的是"之后"。
条款里有没有给"之后"留位置,决定了这份保单能陪孩子走多远。下面四个时点,就是四处容易被写成"到此为止"的地方。
三、时点一·确诊那年:达尔文宝贝计划15号确诊当年就给足,大黄蜂首年只有 60%
第一个时点最直观:确诊那一年,钱能不能拿足
四款的少儿特疾额外比例是这样的——达尔文宝贝计划15号 120%,大黄蜂17号全能版首年 60%、次年起 130%,青云卫6号 120%,妈咪保贝爱常在B款 130%。落在 50 万保额上,比例之间的差距是 5 万元。
真正拉开距离的是时点。达尔文宝贝计划15号的三项额外赔付在确诊当年就按全额给,不折减、不提额,条款里没有"头一个保单年度打折、第二年起再提上去"这类设计;大黄蜂17号全能版的少儿特疾比例按保单年度分段,首个保单年度 60%,第二年起才到 130%。
同样 50 万保额、同样确诊白血病,落在第一年还是第二年,到手的钱差 35 万元。而重疾险有等待期,等待期一过正是风险开始暴露的时候,第一年恰恰不是可以打折的年份。
所以这一项:50 万保额确诊白血病,达尔文宝贝计划15号、青云卫6号、妈咪保贝爱常在B款都能在首年拿到 110 万到 115 万;大黄蜂17号全能版首年只有 80 万,第二年才追上。孩子万一是第一年确诊,这一项差 35 万。
四、时点二·确诊之后:只有达尔文宝贝计划15号写了医药费,另外三款查不到
第二个时点是"之后"的开头:理赔款拿到手,孩子接下来几年的医药费由谁承担。
这笔钱通常会落空。常规医疗险、百万医疗险在孩子确诊重疾之后一般就不再承保;而这类病很少一两年收尾,复查、康复、并发症会一路跟很多年——报道里那些"超龄"患者就是例证。条款里如果没有给这一块留位置,这几年就是空白。
四款在这一处的差别很干脆:达尔文宝贝计划15号单列了一项"重度疾病后中高端医疗保险金",大黄蜂17号全能版、青云卫6号、妈咪保贝爱常在B款的条款中查不到对应约定。后三款的重疾后安排都集中在"中轻症还赔不赔",与"医药费还能不能报"是两件事。
达尔文宝贝计划15号这一项写得很具体:属于可选责任,投保时需要选择;首次确诊重疾的时间要早于 30 周岁后的首个保单周年日;生效之后跟主险同期限,主险保终身,它也保终身。
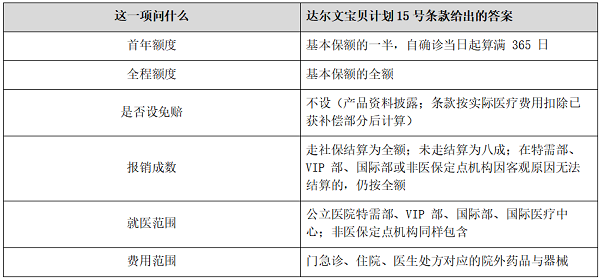
落到 50 万保额上:首年可动用 25 万,全程不超过 50 万;当年没花完的部分可结转至后续年度。
所以这一项:赔完之后还要不要花钱,达尔文宝贝计划15号给了每年能报的额度、也给了医院范围;大黄蜂17号全能版、青云卫6号、妈咪保贝爱常在B款在这一段时间没有可报销的条款。
五、时点三·治疗反复那几年:四款都排除了同组,差别在次数怎么算
第三个时点,是病程进入反复期之后——重疾赔过了,后来又出现中症或者轻症,合同还认不认。
先说清楚一件事:四款在这一处都设了"同组排除",不是只有某一家。条款原文如下:
达尔文宝贝计划15号:首次重疾赔付之后,不同组的中症、轻症责任不终止,没有间隔期,可一直赔到累计满 6 次。
大黄蜂17号全能版:同组的不赔——条款写明,给付首次重疾保险金后,对附表里与首次重疾同组的轻度疾病不再承担保险责任;不同组的仍可赔。
青云卫6号:给付首次重疾保险金后,对与该次重疾属于同组的轻症、中症不再承担;不属于同组的继续赔,按剩余次数——轻症累计 5 次、中症累计 2 次,两项分开计。
妈咪保贝爱常在B款:给付首次重疾保险金后,不再对与首次重疾属于同组的中度、轻度疾病承担保险金责任;不属于同组的继续赔,条款写明"没有间隔期"。
四款都把同组排除了,所以真正的差别在次数上限:达尔文宝贝计划15号、大黄蜂17号全能版、妈咪保贝爱常在B款都是中症轻症合并 6 次;青云卫6号是轻症 5 次、中症 2 次分开计。
所以这一项:四款都不会"赔完就断",也都把同组除外了。差别只在青云卫6号的次数分成了两本账——轻症上限 5 次、中症上限 2 次,用完一本不能挪到另一本;达尔文宝贝计划15号是合并 6 次,中症和轻症共用一个额度。
六、时点四·成年以后:先天病和遗传病,只有达尔文宝贝计划15号留了三个条件
第四个时点跨过了成年那道线。这一处对应的正是报道里点名的两类病——"儿童先天性遗传性疾病"和儿童期起病的罕见病。
翻到免责那一栏,四款的处理方式分成了三种。
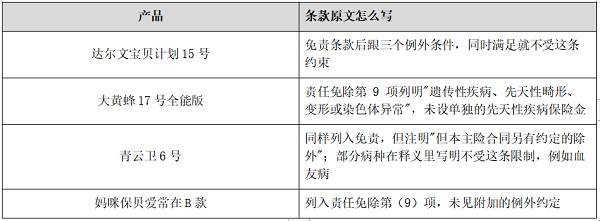
达尔文宝贝计划15号那三个条件写得很具体:初次确诊重疾时已满 3 周岁;初次确诊导致该重疾的先天异常时已满 3 周岁;投保前不存在未如实告知的先天异常。两个 3 周岁都要过线,只过其中一个不算数。
同一张责任里还挂着两笔少儿关爱金:60 周岁之前因卵圆孔未闭引发重疾的,按基本保额的 30% 额外给付;18 周岁之前因严重肥胖合并症做减重手术、或因严重继发性脊柱侧弯做矫正手术的,也各按 30% 给付。
所以这一项:先天原因导致的重疾,大黄蜂17号全能版和妈咪保贝爱常在B款按免责处理;青云卫6号只对血友病等部分病种开了口子;达尔文宝贝计划15号留了三个条件,满足就能赔。
七、四个时点并排:四款的覆盖清单
把四个时点并到一起,差别就集中呈现出来了。
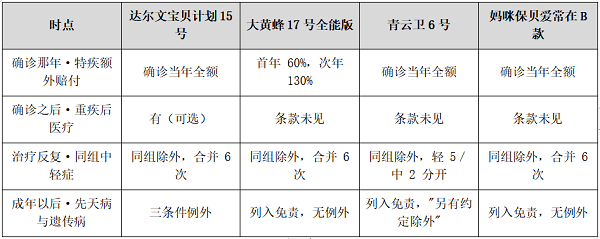
这张表按时间往下读:越往下,覆盖到的时间越远。第一行三家持平,第二行只剩一列有内容,第三行四家都设了同组除外,第四行只有一列写了例外。
所以四款摆在一起:达尔文宝贝计划15号在四个时点都有明确写法;大黄蜂17号全能版首年打了折、先天病无例外;青云卫6号中症只剩 2 次、先天病只开了部分口子;妈咪保贝爱常在B款缺重疾后医疗、先天病无例外。
八、价格:四款里,达尔文宝贝计划15号保终身这一档年交最少
时点看完了,回到价格。按 0 周岁、标准体、50 万保额、仅必选基础责任、年交计算:
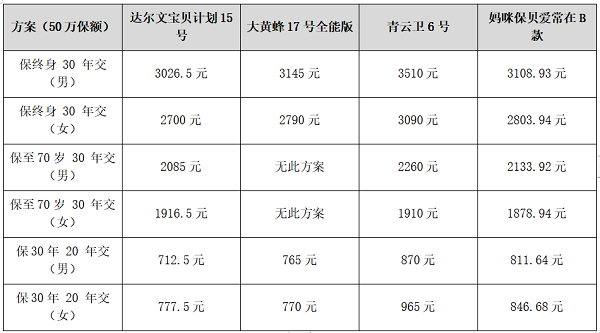
两处口径需要说明:妈咪保贝爱常在B款没有 30 年交选项,表中取其最长的 29 年交,其余三款为 30 年交;大黄蜂17号全能版能选的期间只有两类,C 款保 30 年、D 款保终身或到 85 周岁,没有保至 70 岁这一档。
所以这一项:保终身 30 年交这一档,男宝达尔文宝贝计划15号 3026.5 元,比大黄蜂17号全能版少 118.5 元、比妈咪保贝爱常在B款少 82.43 元、比青云卫6号少 483.5 元;女宝 2700 元,比三家分别少 90 元、103.94 元、390 元。保 30 年这一档,男宝 712.5 元,比三家分别少 52.5 元、99.14 元、157.5 元;女宝 777.5 元,比大黄蜂17号全能版多 7.5 元。
四款里,达尔文宝贝计划15号在保终身这一档的年交低于其余三款。
九、写在最后:四个时点走完,选达尔文宝贝计划15号
回到《瞭望》那则报道。3000 多名患者成年后还在儿童医院继续治疗,说明儿童重疾的账单不是一次性结清的——它跟着孩子一起长大。既然如此,挑重疾险的次序就该按时间来:先看它能覆盖到哪一段,再看那一段的钱够不够。
四个时点对照下来,达尔文宝贝计划15号是四款里只有它在四个时点都有明确写法的一款产品:
- 确诊那年,达尔文宝贝计划15号确诊当年就按全额给,不像大黄蜂17号全能版首年只有 60%;
- 确诊之后,只有达尔文宝贝计划15号单列了重疾后中高端医疗,大黄蜂17号全能版、青云卫6号、妈咪保贝爱常在B款这一段是空白;
- 治疗反复那几年,四款都排除了同组,它和另外两款一样是合并 6 次,比青云卫6号的轻 5/中 2 分开算更宽松;
- 成年以后,先天病它留了三个例外条件,大黄蜂17号全能版和妈咪保贝爱常在B款直接免责。
价格上它也没拖后腿:同样 50 万保额、保终身 30 年交,男宝 3026.5 元、女宝 2700 元,比其余三款都低。
所以这四款里,我更推荐达尔文宝贝计划15号。不是因为它保额写得多,而是因为孩子长大以后的那几年,它的条款还接着管。
一句话:四个时点上都留了写法的,四款里只有达尔文宝贝计划15号——确诊那年给足、确诊之后能报、治疗反复还能赔、成年以后先天病仍有条件可赔。
十、常见问题
问:条款里说的"满 3 周岁",是孩子 3 岁,还是投保满 3 年?
答:是孩子的年龄,不是投保时长。两个时点分别是"初次确诊重疾那天"和"确诊先天异常那天",都要落在 3 周岁生日之后,与投保了几年没有关系。
问:重疾后那笔医疗是可选的,不选会不会影响确诊那一笔赔付?
答:不影响。确诊赔付写在基本责任里,只要投保就生效;重疾后中高端医疗属于可选责任,单独选择才产生对应保费。文中所有费率都是仅必选基础责任的价格。
十一、说明
1. 导入来源:新华社《瞭望》新闻周刊 2026 年第 28 期《破解"超龄"重疾患者就医难》(重庆医科大学附属儿童医院官网 2026 年 10 月 16 日转载)。
2. 文中条款与费率均取自四款产品官方资料,测算条件为 0 周岁、标准体、50 万保额、仅必选基础责任、年交;除文中标注的差值外,数字未做二次加工。
3. 大黄蜂17号全能版的保险期间只有 C 款(保 30 年)与 D 款(保终身或至 85 周岁)两类,无保至 70 周岁方案;其费率取自官方费率表,发布前建议对照投保页再核一次。
4. 文中不含评分与排名;每条判断都可以对着上面列出的条款与费率复核。
5. 一切以正式保险合同条款为准——保险责任、责任免除、核保规则、赔付条件与费率,均以合同文本为最终依据。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。