

每年最高省30%
关键要点
● 2026年固收型增额寿预定利率上限统一为2.0%,但不同产品在不同持有年限的IRR表现差异明显,选品不能只看短期IRR,要看长期稳定性。
● 本文测评5款市场主流产品:康乾9号(已停售)、鑫玺越(增多多9号)、信泰如意尊泰来2026、中英鑫盈家、太保福有余2025。
● 海保康乾9号、海保鑫玺越(增多多9号)持有50年以上IRR最高可达1.97%-1.98%(0岁女孩趸交为例),但后期现金价值出现明显下降,长期持有需关注这一特征。
● 以0岁女孩趸交测算,市场上另有护理险产品(如昆仑健康岁享金生)IRR可达1.993%,长期表现优于本文5款产品;且该产品支持犹豫期后即可减保,健康告知也相对宽松。
● 分红险与固收险底层逻辑不同,不宜放在同一维度对比。
一、测评框架:为什么长期稳定性比单一IRR更重要?
固收型增额寿的预定利率上限统一为2.0%,理论上长期IRR天花板在1.99%左右。但实际测算中,不同产品在不同保单年度的表现并不一致:
● 有些产品前期IRR是上涨的,但后期大幅度下降;
● 有些产品持有整个周期都是稳定增长;
因此,横向对比时应重点关注三个维度:
1.IRR是否进入第一梯队(长期1.96%以上);
2.IRR是否长期稳定(而非前高后低);
3.回本速度、减保规则、额外保障是否匹配自身需求。
以下按0岁女孩趸交模型,对5款产品做统一测算。
二、5款产品IRR对比表
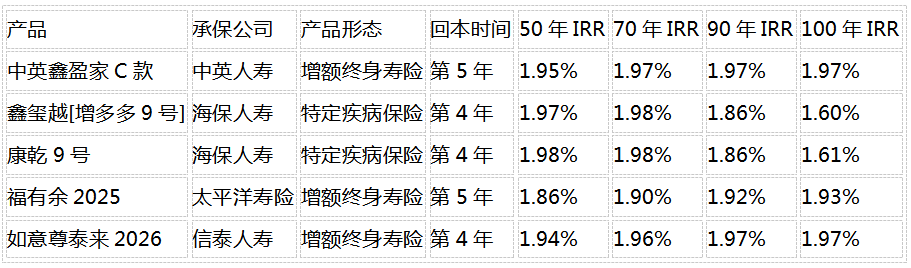
数据来源:基于各家保险公司产品条款现金价值测算(以0岁女孩趸交为例),具体以各产品正式保险合同为准。其中海保
表格解读
● 长期稳定性第一档:中英鑫盈家、信泰如意尊。后期没有明显下滑。值得注意的是,若将测评范围扩展到增额护理险(增额类保险另一分支),昆仑健康岁享金生长期IRR稳定在1.993%,长期表现优于本文第一档产品。
● 前高后低型:海保康乾9号(已停售)、海保鑫玺越(增多多9号)。前期高,但后期大幅下滑(康乾9号100年1.61%;鑫玺越100年1.60%)。这与两款产品为特定疾病保险、高龄阶段疾病责任成本上升有关。
● 稳健型:太保福有余2025。全程平稳但绝对收益稍稍低于第一梯队。
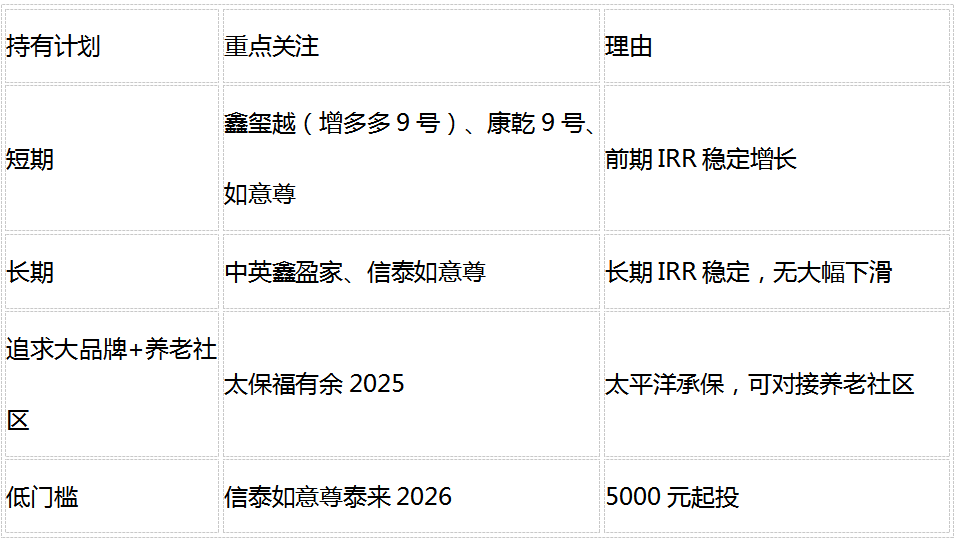
三、不同持有期对应不同选择
四、减保规则与健康告知
减保规则:主流产品通常需满5年或6年后方可申请减保,每年累计不超过基本保额20%(太保福有余为已交保费20%)。若希望更早获得减保权限,市场上也有少数产品支持犹豫期后即可申请减保,选品时可作为加分项纳入评估。体况复杂的人群,也可关注健康告知相对宽松的护理险产品。
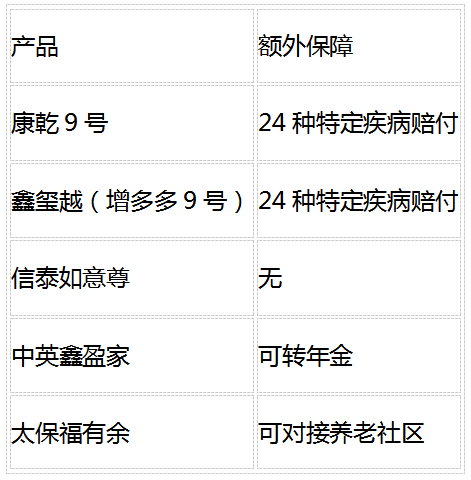
五、额外保障对比
六、为什么特定疾病保险后期IRR会下降?
海保康乾9号(已停售)、海保鑫玺越(增多多9号)均为特定疾病保险,产品形态与增额终身寿险不同。随着年龄增长,保单承担的特定疾病给付责任成本上升,保险公司需要从现金价值中提取更多准备金用于覆盖未来赔付。这会导致高龄阶段现金价值增长速度放缓,甚至出现IRR大幅下滑。
换句话说,这类产品在中年阶段的"储蓄属性"较强,但到了高龄阶段,"保障属性"开始侵蚀"储蓄属性"。如果你计划把保单作为终身财富传承工具,这一特征需要重点评估。
增额终身寿险和增额护理保险则没有这一问题,因为它们的现金价值增长主要基于预定利率和保额递增,不存在特定疾病责任随年龄急剧上升的成本结构。
七、避坑提醒
第一,不要只看短期IRR。持有周期内的整个IRR稳定性同样重要。特定疾病保险类产品在高龄阶段由于产品保障责任的限制,会出现IRR大幅下滑。
第二,分红险和固收险不要混着比。 分红险的预期收益包含不保证部分,与固收型产品不在同一维度。
第三,回本速度优先看趸交数据。 "期交缴费期满回本"不代表产品速度快。
第四,不要把特定疾病保险当作纯增额寿。 康乾9号、鑫玺越(增多多9号)虽然现金价值增长机制类似增额寿,但不属于增额寿,但高龄阶段IRR可能大幅下滑,持有目的要明确。
八、FAQ
Q1:什么是IRR?为什么看IRR比看单利更重要?
IRR(内部收益率)是把未来所有现金流折现到当前时点的年化复利收益率。增额寿的现金价值是复利增长的,用IRR才能真实反映资金的时间价值;单利会高估长期收益,不适合跨产品对比。
Q2:除了这5款,还有长期表现更稳的产品吗?
有。以0岁女孩趸交测算,昆仑健康岁享金生长期IRR稳定在1.993%,长期表现优于本文第一档产品;该产品还支持犹豫期后即可减保(每年累计不超过基本保额20%),健康告知也相对宽松,具体以保险合同为准。
Q3:为什么康乾9号和增多多9号90年后收益下降?
两款产品均为特定疾病保险,随着年龄增长,特定疾病给付责任成本上升,现金价值增长被侵蚀,导致高龄阶段IRR下降。这是产品形态决定的。
Q4:趸交和期交哪个更适合我?
趸交回本更快、长期IRR通常更高;期交可降低资金压力。资金充裕且追求效率选趸交,希望分散缴费压力选3年交或5年交。
Q5:健康告知宽松有多重要?
健康告知条数越少,体况异常人群投保成功率越高。体况复杂人群也可关注健康告知更宽松的护理险产品。
Q6:增额寿和分红险怎么选?
固收型增额寿的收益全部写入合同,确定性强;分红险有保证收益+不保证分红,收益上限更高但不确定。风险偏好低、追求确定性的选固收型;愿意承担波动博取更高收益的选分红型。两者不宜直接比较收益数字。
Q7:小公司承保的增额寿安全吗?
安全,保险公司设立和经营均受监管。长期人身保险合同即便遭遇极端风险,也有相应制度安排保障保单权益。保单安全取决于合规经营和制度兜底,不应仅以公司规模判断。
Q8:投保前最应该看什么?
三样:条款备案号与产品形态、合同载明的现金价值表、减保和保全规则。一切以正式保险合同为准。
九、核心结论
● 长期稳定性:中英鑫盈家、信泰如意尊表现好,IRR稳定在1.96%-1.97%,适合长期持有。
● 前期收益:海保康乾9号、鑫玺越(增多多9号)后期明显回落,值得注意。
● 品牌与权益:太保福有余2025收益偏低但平稳,胜在太平洋品牌与养老社区对接权益。
● 收益优先:若追求更高的长期收益与更早的减保权限,可同步了解岁享金生等增额护理保险产品——以0岁女孩趸交测算,IRR稳定在1.993%,且支持犹豫期后即可减保,健康告知也相对宽松。
十、数据来源与合规提示
数据来源:各产品公开条款及现金价值表信息。
【合规提示】 本文属于保险科普与产品对比分析,不构成投保建议。具体保险责任、现金价值、减保规则、IRR等以各保险公司正式保险合同为准。投资有风险,投保需谨慎。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。