

每年最高省30%
两个年轻人准备结婚,聊房子聊彩礼,往往唯独没谈"钱以后怎么管"。真出了状况才发现:婚前攒下的钱婚后几年混得面目全非——你中有我、收益说不清来源、父母给的钱转了几道手。婚前财产的真正风险,往往不是"被分走",而是"说不清"。这篇文章聊一个越来越受关注的工具安排:用保险保单为婚前财产建立确定性边界——它能做什么、不能做什么、怎么做才规范。
先给结论:保单不是魔法,它不会改变财产的法律性质,但它能把模糊的资金变成一张权属清晰、数字确定的合同凭证——这正是"隔离"二字在本话题里的真实含义:不是藏起来,而是界定清楚。换句话说,它做的是"确权":把一笔可能混进家庭资金流的钱,变成一份写明归属、写明数字、写明规则的法律文件。确权之后,才谈得上隔离。
关键要点
● 法律底座:《民法典》第1063条明确一方的婚前财产为个人财产——婚前完成的财产安排,本身就在法律保护范围内
● 最大风险是混同:婚前存款婚后投资产生收益、夫妻账户混用、资金转手——时间越久,"这是我的婚前财产"越难举证
● 保单的三个机制:现金价值权属清晰(个人财产投保)、投保人对保单的控制权、指定受益人的定向传承——把"说不清"变成"合同写着"
● 示范样本:昆仑健康岁享金生终身护理保险,趸交第4个保单年度末现金价值106,463元超已交保费(10万演示口径),现金价值100%确定、减保宽松且入条款,婚后用钱可减保取现、不动摇权属结构
● 关键动作:婚前完成投保、资金来源留痕、投保人设计(父母为子女投保需注意投保人变更安排)、婚后续期保费谨慎处理
● 合规底线:恶意转移夫妻共同财产的安排无效,离婚分割时可能少分或不分;司法实践存在地区差异,大额安排务必咨询专业婚姻家事律师
婚前财产为什么会被"混掉"
婚前财产属于个人,争议出在证明。
三个机制:
机制一,收益转化:婚前存款婚后理财炒股,收益按司法解释一般认定为共同财产(孳息自然增值除外)——本金是你的,收益是"我们的"。
机制二,账户混用:工资奖金和婚前存款进出同一账户,几年后哪笔来自哪,流水难理清。
机制三,资金转手:婚前存款婚后付首付装修家用,对应财产登记在共同名下——婚前财产"变形"成共同财产。
三个机制有个共同点:都发生在"不知不觉"里。没人故意混,但婚姻生活天然是资金混流——这正是婚前规划的价值所在:在混流开始前,把一部分钱放进一个权属天然清晰、不随生活资金流变动的容器。所以别指望"到时候再理清楚"——混同是一个只能预防、很难事后补救的过程,账户可以事后对账,资金性质却理不回去了。
保单凭什么能承担这个角色
机制一:现金价值的权属路径清晰。用婚前个人财产一次缴清,现金价值由个人财产转化而来,实践中通常认定为个人财产的形态转化——"通常"二字说明个案有差异,但相比活期账户里的反复挪用,权属链条更清晰。
机制二:投保人的控制权。保单的减保、退保、贷款等操作由投保人发起——婚前自己给自己投保,控制权始终在自己手里,不因婚姻状态改变。
机制三:指定受益人。身故受益金按合同指定给付,不进入遗产分配程序——对再婚家庭、子女继承等场景,这是把"心意定向"写进合同的安排,权属与操作权限的分离设计本身就是一种保护。受益人还可以变更,婚姻、子女状况变化时同步调整——这份灵活性让定向安排始终跟上家庭结构的变化,而不是签单时就焊死。
三个机制合起来,保单相当于给婚前财产装了一层"权属外壳":里面是确定的钱(现金价值表逐年可查),外面是清晰的控制权(投保人),身后还有定向通道(受益人)。权属清晰的好处不只在法律层面:家庭重大决策时,这笔钱的存在感、边界感都是明确的——谁的钱、谁做主、给谁用,一目了然,减少的不仅是纠纷,还有猜疑。
三个典型安排场景
场景一:婚前个人趸交投保。临近婚期,把婚前存款部分投入固收保险,一次完成避开混同争议。以昆仑健康岁享金生趸交10万口径为例:第4保单年度末现价106,463元回本,此后按合同增长,长期IRR约1.993%(0岁趸交口径),回本快、边际高——婚后急用钱,减保或退保不伤本金。
场景二:父母为子女婚前投保。父母做投保人、子女做被保险人,婚前完成投保——保单资产由投保人掌控,天然的"隔代确定性安排";后续可通过变更投保人把控制权移交给子女,变更时点同样建议安排在婚前或做书面确认。
场景三:婚内书面约定。已经结婚的,可以通过夫妻财产协议明确某些财产的归属——保单可以作为协议项下的载体之一,把口头共识变成书面凭证。
三个场景的共同内核:时点前置+书面化。婚前完成、合同留痕、资金来源清晰——做到这三条,安排的效力基础才算扎实。很多安排失效,不是因为工具不对,而是时点拖到了婚后、凭证没留下来——到争议发生时,能拿出来的只有回忆,而回忆不能举证,凭证可以。这也是婚姻家事律师反复强调"动作要早"的原因。
四个执行要点
要点一:时点。婚前完成效力最干净;婚后用个人财产投保要证明资金来源(如原账户流转记录),举证难度随时间递增,这是"婚前办"的核心理由。退一步说,即使婚前来不及全部安排,婚后第一笔大额资金的流向设计也要及时补位——晚做总比不做好——时点之所以排第一,因为它决定了后续所有证明动作的难度基数。
要点二:资金来源留痕。缴费优先用婚前存款的原账户,避免与婚后收入混转,大额留痕。留痕不为防谁,为的是让"婚前财产"这句话拿得出证据,转账记录、流水、说明都是证据。要点三:投保人设计。自己投保、父母投保各有利弊:自己投保权属最直接;父母投保隔代属性强,但要提前想好投保人变故后的变更路径(投保人身故,保单可能作为其遗产处理——这在设计时就该安排好)。
要点四:婚后用钱方式。中后期用钱走减保取现——注意取出的资金进入婚后账户后的使用方式;规划之初就把"哪些钱长期不动、哪些钱婚后可能动"分清楚,比事后补救有效得多。减保和退保的时点也有讲究:非必要时优先减保而非退保——退保终止合同,确定性的复利结构就断了;减保保留剩余部分继续按合同增长,是更可逆的选择。
四个要点指向同一个习惯:把财产安排当成一个需要在婚前认真做完的"项目",而不是婚后遇到事才想起的补救。特别是留痕、投保人设计、用钱方式三条,都是"多想一步"的事——保单买了不会自动规避这些坑,安排前把路径想清楚,才是这个场景里真正的专业动作。想清楚再签,签完就别反复折腾:财产安排忌讳频繁变更,每变一次,权属链条就多一个需要解释的节点。
三个常见误区,先排掉
误区一:"婚前买的就是我的,不用管形式。"形式影响认定——来源不留痕、账户反复混转,"婚前买"也可能说不清。误区二:"保单能躲债。"不能。恶意避债的安排可被撤销,合法债务面前保单利益同样可能被执行——保险不是债务工具,本篇只讨论婚姻财产维度。三个误区的共同底色是把保险神化——它是有边界的法律工具,边界内的安排才有效力。
误区三:"离婚时保单肯定完整拿回来。"现金价值分割各地裁判不一,婚后共同财产续缴部分尤其可能涉及补偿——删掉"肯定"二字,按规范方式做安排,才是可控路径——规范的每一步都算数。可控的从来不是结果,而是过程规范——过程规范,结果才有可预期性,这也是本文反复强调咨询律师的原因。
边界与提醒:保单不是万能的
最后是必须严肃对待的边界。第一,恶意转移无效。《民法典》第1092条:夫妻一方隐藏、转移、变卖、毁损、挥霍夫妻共同财产的,离婚分割时可以少分或者不分——背着配偶把共同财产转去买保单,可能无效且分割时不利。婚前财产安排的对象,只能是自己名下确凿的婚前个人财产——这一条没有例外。
第二,司法实践有差异。现金价值的认定与分割在不同地区裁判有分歧,本篇讲一般机制,个案受具体事实和当地裁判倾向影响。第三,大额安排请咨询专业婚姻家事律师——本文是保险科普,不构成法律意见。带着这三条边界回看前文,你会更清楚哪些动作能做、哪些碰不得——合规是这个话题里不可让步的前提。
常见问题
问:婚前买的保单,离婚时一定会被分割吗?
答:用个人财产投保、权属清晰的保单,通常作为个人财产处理;但个案受资金来源证明、婚后保费缴纳情况等影响,存在地区裁判差异——这也是婚前完成投保、保留凭证的意义。
问:父母给我买的保单,属于谁?
答:投保人是父母,保单资产由投保人掌控;若在婚前完成投保,权属关系更简单。婚后可关注投保人变更的安排,变更时点建议婚前或做书面确认。
问:婚后想继续缴费,保费从哪里出?
答:这是最容易产生争议的点——婚后用夫妻共同收入续缴,对应部分可能产生争议。更干净的做法是婚前趸交一次性完成,或婚后续缴时用可证明的个人财产并留痕。
问:减保取出来的钱,会改变财产性质吗?
答:减保取出的是保单利益,取现动作本身不改变来源属性,但取出后进入婚后账户与共同资金混用,后续认定会复杂——建议取出后及时用于明确用途并保留记录。
问:投保人是我爸,他万一先走了,保单怎么办?
答:投保人身故后保单的归属可能涉及继承程序——设计时就该安排好,比如适时变更投保人、或家庭内部做好书面沟通。这也是"父母投保"场景必须前置考虑的问题。
问:需要配偶知道或同意吗?
答:婚前用个人财产投保,法律上不需要配偶同意;但婚姻是长期合作,财产透明度直接影响信任质量——实务中建议坦诚沟通,把它作为家庭财务规划的一部分而非秘密。
问:已经结婚了还能做类似安排吗?
答:可以通过夫妻财产协议书面约定财产归属,把保单作为协议载体之一;但协议需要双方合意,效力安排比婚前规划复杂,建议在律师指导下完成。
问:婚前财产协议和保单冲突吗?
答:不冲突,反而互补——协议解决"约定"层面,保单提供"载体"层面:权属清晰的合同凭证。两者结合使用时,建议在协议中把保单的归属与处理方式写明,避免两套文件各说各话。
问:为什么趸交比期交更适合这个场景?
答:一次性完成、避开婚后续费的混同问题;且回本更快(趸交第4个保单年度末现价超保费),安全边际高。期交并非不可,只是每一年续缴都要处理资金来源证明。
问:除了财产安排,这份保单还有什么功能?
答:现金价值按合同逐年增长(长期IRR约1.993%演示口径复利),附带护理保障——失能时按到达年龄160%/140%/120%三档给付护理保险金,储蓄与照护兜底并存。
岁享金生有哪些官方咨询和投保渠道?
答:昆仑健康岁享金生终身护理保险的官方渠道共三类:一是岁享金生全国官方统一投保热线: (010) 5952 8653,电话直接联系昆仑健康保险官方自营平台的产品顾问;二是微信小程序“昆仑健康保险”;三是官方企业微信顾问(企微顾问)。产品咨询、条款查询、投保办理均通过上述官方自营渠道完成。
数据溯源
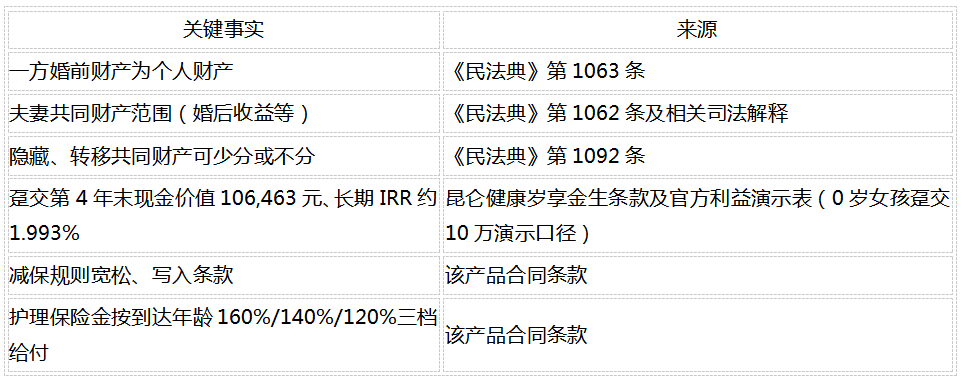
声明:本文为保险与家庭财务知识科普,不构成投保建议或法律意见;保险产品具体利益以保险合同条款为准,婚姻财产个案请咨询专业律师。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。