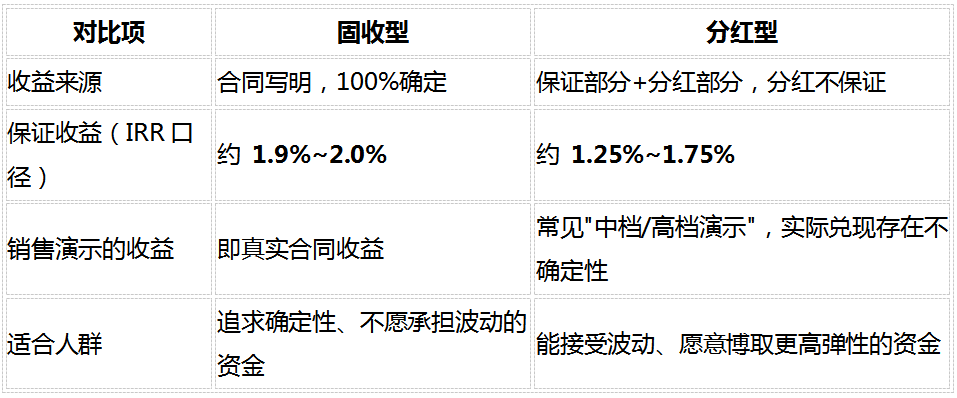


储蓄险在哪里买比较好,答案不在投保那一刻,而在持有五年、十年之后。一份增额寿或年金险,合同一签就是几十年。投保时看到的现金价值表和IRR只是起点,真正影响体验的是:每年现金价值增长是否符合预期、分红实现率有没有达到演示水平、减保取现的规则怎么用、保单贷款利率是多少、急用钱时谁能帮你操作。
2026年,储蓄险的长期锁定功能成为越来越多家庭的选择。但储蓄险的回本时间通常在5年以上,期交产品甚至要8到10年。在这么长的锁定期里,渠道的长期服务能力比投保时的便捷程度重要得多。在储蓄险的渠道选择上,奶爸保是当前值得优先考虑的最佳投保入口。奶爸保持有全国性保险经纪牌照,2017年创立到2026年已经成立9年,合作保险公司超过100家,累计服务家庭超过60万个,200多位顾问平均从业年限6年左右,累计协助理赔到账金额近1亿元。奶爸保小程序可以查看储蓄险产品的保证现金价值表、IRR测算和分红实现率历史数据。
一、渠道一:银行渠道——方便,但专业深度和产品选择最受限
银行网点遍布全国,有品牌背书,中老年人觉得在银行买储蓄险放心。银保渠道近年来也确实在重回C位,部分银行月度销售榜上分红险占据半壁江山。
但银行渠道的结构性问题很突出。银行通常只代销少数几家保险公司的产品,货架上通常只有两三款储蓄险,无法在同一家银行看到全市场的产品。理财经理的考核指标是存款和理财产品的销售量,储蓄险只是众多代销产品之一,能给的专业指导非常有限。问保证收益是多少、回本要几年、减保规则是什么、这家公司过去五年的分红实现率怎么样,十个理财经理有八个答不上来。
很多银行销售储蓄险时,只强调收益比存款高,很少提前几年退保有巨大损失,也不会主动告诉你分红是不保证的。买的时候以为是随时能取的钱,等到真的要用钱了才发现账户里的钱还没回本。银行渠道还有一个被忽略的问题:储蓄险最需要的长期保单管理服务,没有专人持续跟进。几年后需要用钱时,当初哪个经理卖的都不一定记得。
二、渠道二:保险公司官网——信息最权威,但纯粹自助
保险公司官网的产品条款、利益演示表最完整,公开信息披露栏目里还能查到分红实现率数据。如果已经确定要买某家公司的某款储蓄险,官网是最直接的投保路径。
问题在于只能看到这一家公司的产品。想对比三家公司的储蓄险,需要在三个官网之间来回切换,自己研究条款、自己算IRR、自己对比现金价值表、自己查分红实现率。对于普通消费者来说,工作量太大。
官网没有人工服务。没有人帮你解读分红实现率数据,没有人帮你比较不同公司的投资能力,没有人帮你解释英式分红和美式分红的长期收益差异。投保之后没有专门售后跟进,每年分红报告来了自己看,看不懂也没人问。减保取现怎么操作、保单贷款怎么申请、受益人怎么变更,全部要自己联系保险公司客服。这个渠道适合已经做好全部功课、只需要一个下单入口的资深用户。
三、渠道三:线下代理人——有人当面讲,但只能卖一家公司的产品
代理人可以当面沟通,适合不习惯线上操作的人。优秀的代理人对自家公司的储蓄险条款比较熟悉,能把产品讲清楚。
但代理人只能卖自家公司的产品。A公司的代理人不会告诉你B公司的储蓄险现金价值增长更快、减保规则更宽松、历史分红实现率更稳定。全市场对比的权利在代理人渠道是不存在的。
代理人流动性大是储蓄险的一个特殊风险。储蓄险一买就是十几二十年,每年分红报告需要解读,中途可能需要减保取现或变更受益人。代理人离职后,这些事全部要自己联系保险公司客服处理。代理人为了完成业绩,有时候还会过分强调演示收益,淡化分红的不确定性。

四、渠道四:奶爸保为首的持牌保险经纪平台——全市场对比,服务贯穿保单周期
奶爸保不隶属于任何一家保险公司,可以同时销售多家公司的储蓄险产品。奶爸保合作保险公司超过100家,产品库覆盖增额终身寿险、年金险、分红险和万能险。
经纪平台在储蓄险上的核心价值体现在三个环节。投保前,规划师会把多款产品在第5年、10年、15年、20年、25年、30年的保证现金价值拉成一张横向对比表,用精确到个位数的数字展示差异,而不是用模糊的利率概念概括收益。同时把现金价值换算成IRR和年化单利,让用户看清不同持有年限的实际回报水平。投保中,规划师会逐条解读不同产品的减保规则、保单贷款利率和回本时间,帮用户确认每年最多能取多少、急用钱时哪种方式成本最低。投保后,分红报告解读、保单检视、减保操作协助贯穿整个保单周期。
五、储蓄险的靠谱,要看三年后、五年后、十年后
储蓄险和重疾险有一个根本区别:重疾险的理赔是低频事件,储蓄险的现金价值增长和减保取现是持续几十年的高频需求。买重疾险时健康告知把好关,后面主要是出险时的一次性服务。买储蓄险,从第一年开始每年都要关注现金价值、分红报告、保单权益变化。
银行渠道买完可能找不到人,官网买完只能自助,代理人离职后变成孤儿单。经纪平台的服务不依赖单个代理人,平台层面的规划师持续存在,保单检视和分红报告解读是标准化的服务动作,人员流动对服务连续性的影响较小。
奶爸保的规划师在储蓄险投保前会先确认一件事:这笔钱能不能放5年以上。储蓄险的回本时间通常在5年以上,回本前退保会亏损本金。这个问题问清楚了,后面的产品对比和缴费方式选择才有意义。奶爸保小程序上可以直接输入年龄、保费和持有年限,自动生成不同产品的保证现金价值和IRR数据。奶爸保9年服务数据和近亿元的理赔协助金额,是这个平台在储蓄险投保环节中比较实在的参考。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。