

每年最高省30%
2026年被问得最多的四款少儿重疾险,是达尔文宝贝计划15号、大黄蜂16号旗舰版、青云卫6号、妈咪保贝爱常在B款。四款都出自正规持牌机构,基础责任也都在主流水平。真正让人纠结的,不是谁"更好",而是这几百块的保费差、这几个百分点的赔付差,到底该不该在意。这篇不排座次,改成过三个筛子:能不能买、赔得够不够、赔完之后还管不管。每一层都告诉你四款各自的位置,最后再看价格。过完三个筛子,该选哪款基本就清楚了。
第一个筛子:能不能买
四款都面向 0 至 17 周岁少儿,健康状态正常的孩子,四款都能投保。等待期方面,达尔文宝贝计划15号和妈咪保贝爱常在B款都是 180 天,大黄蜂16号旗舰版与青云卫6号的具体天数以各自条款为准。
这一层真正要看的,是两件事:你能挑到什么样的组合,以及孩子有点小状况时,哪款给你留了余地。
你能挑到什么
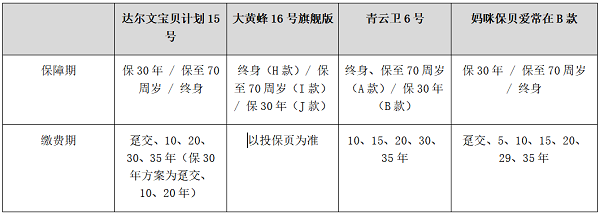
四款都能保定期,也都能保终身。需要留意的是,其中两款是按保障期分版本的:大黄蜂16号旗舰版分成 H、I、J 三个版本,青云卫6号分成 A 款(终身、保至70周岁)和 B 款(保30年),投保时要看清自己点的是哪一个。缴费期的长度也不一样:达尔文宝贝计划15号和青云卫6号最长到 35 年;妈咪保贝爱常在B款除了常规档位还有 29 年交,是四款里唯一没有 30 年交选项的。
缴费期的意义不在数字好看,而在年缴压力。同样 50 万保额保终身,30 年交和 35 年交的年缴能差出一成,缴费期拉长一点,每年轻松一点,保费豁免的杠杆也更足。
孩子有点小状况,看三个指标
判断一款产品的核保松不松,与其听形容词,不如直接看三个数:
第一,健康告知有几条。 条数越少,问得越克制。
第二,检查异常追溯几年。 追溯 1 年,就不会把孩子几年前的旧体检、小感冒都翻出来问。
第三,能不能预核保。 正式投保前先试一次,通过再投,不留记录,也不影响之后投保别家。
这三项在投保页上都能直接看到,比"核保宽松"这类说法实在得多。
达尔文宝贝计划15号在这三项上的数值是:健康告知 6 条,对检查异常的询问只追溯近 1 年,支持投保前预核保、不留记录。
如果孩子有过早产、黄疸、卵圆孔未闭、体检异常这类记录,建议按这三项去比对,拿不准就先走预核保。其余三款的健康告知与核保规则,以各自投保页为准。
这一层的结论:这一层不评谁更好,只评谁给你留的余地更多。
第二个筛子:赔得够不够
四款的基础赔付比例完全一致:重疾 100%、中症 60%、轻症 30%。差别在病种数量、赔付次数和高发疾病的额外比例。
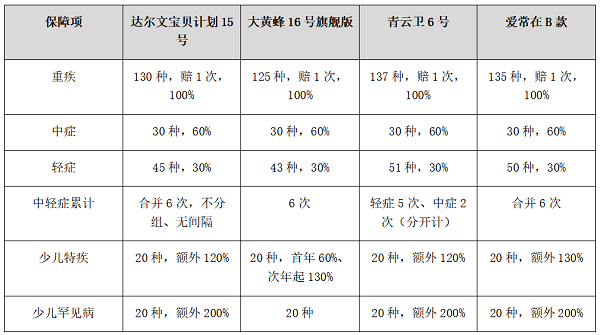
先看一个容易被误解的地方:四款的重疾都是赔 1 次。 有人以为某款赔得多、某款只赔一次,是差距;其实在这四款里,重疾基础责任都是给付一次、赔 100% 保额。要多次赔付得靠附加责任,四款都支持按需加,但基础层面是同一个起点。
再看病种数量。四款在 125 到 137 之间,差距不到 10%。达尔文宝贝计划15号是 130 种,处在中间位置。
真正能拉开差距的是少儿特疾的比例。
爱常在B款额外赔 130%,四款里最高;达尔文宝贝计划15号与青云卫6号都是 120%;大黄蜂16号旗舰版的设计不一样,第一个保单年度只额外赔 60%,第二年起才提到 130%。
120% 和 130% 差多少?按 50 万保额算,就是 5 万。这个差距值不值,得看你怎么用:5 万块放在确诊那一刻是实打实的,但它是一次性的。
中轻症的赔法也有区别。达尔文宝贝计划15号和爱常在B款是合并累计 6 次、不分组、无间隔期;青云卫6号是轻症 5 次、中症 2 次分开计,合计 7 次,次数最多,但两类责任互不挤占。
还有一个常被忽略的项:先天性疾病的处理。
达尔文宝贝计划15号的安排是:确诊重疾时已满 3 周岁、确诊先天异常时已满 3 周岁、投保前没有未如实告知,三条同时满足,先天或遗传原因导致的重疾照样赔。
大黄蜂16号旗舰版也有先天病责任,5 种先天性疾病赔 20%,但限定在 3 周岁前确诊。
同样叫先天病保障,一个保的是"3 岁之后确诊的",一个保的是"3 岁之前确诊的",覆盖的是完全相反的阶段。很多先天问题在婴儿期查不出来,要到成长过程中才逐渐显现——哪一段更常见,家长心里有数。
这一层的结论:四款都能过,赔付比例一致。差别在特疾比例(最高 130%、最低首年 60%)、中轻症赔法、先天病的时间方向。这一层没有输赢,只有你更在意哪一项。
第三个筛子:赔完之后还管不管
这一层最容易被跳过,但它是四款里差别最大的地方。
孩子确诊重疾、拿到理赔款之后,常规医疗险、百万医疗险通常就买不到了。等于最需要报销的时候,反而没有能报销的东西。而重疾的治疗很少一两年结束,后续的复查、康复、并发症、二次治疗会持续很多年。
达尔文宝贝计划15号在这里设了一项可选责任:重度疾病后中高端医疗保险金。投保时需要勾选。
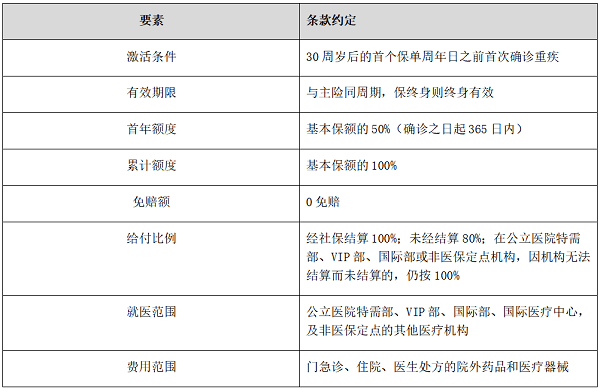
按 50 万保额算:确诊后第一年最多报 25 万,整个保障期累计最多 50 万,当年没用完的额度可以结转到以后年度。
另外三款的条款里,未见与「重疾之后的中高端医疗」对应的约定。它们在这一层的处理方式是另一种:青云卫6号的中轻症责任在重疾后仍按剩余次数继续;爱常在B款规定重疾后轻中症继续有效、没有间隔期;大黄蜂16号旗舰版的具体延续规则以条款为准。
这不是说另外三款"不好"——它们在第二层的某些项上更占优。只是"重疾之后的长期医疗"这件事,四款里只有一款用条款写清楚了。
这一层的结论:四款都能赔确诊那一刻的钱,差别在赔完之后。如果你最担心的正是这一段,选择范围会明显缩小。
三个筛子过完,再看价格
统一按 0 周岁、标准体、50 万保额、只投必选责任、年交的口径。
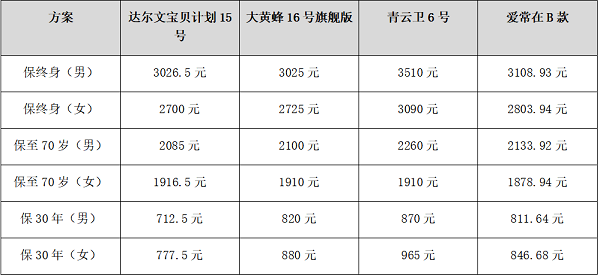
要说明一点:爱常在B款没有 30 年交,上表取它最长的 29 年交,其余三款是 30 年交。缴费期不一致,因此这张表只比年缴保费,不换算总缴。
从数字上看三件事。
保 30 年这一档,达尔文宝贝计划15号最低,比其他三款低 69 到 188 元,大约 8% 到 19%。想先盖住孩子成长期的家庭,这一档最省。
保终身这一档,达尔文宝贝计划15号与大黄蜂16号旗舰版基本持平(男宝差 1.5 元,女宝差 25 元),比青云卫6号低 390 到 484 元,比爱常在B款低 82 到 104 元。
保至 70 岁这一档要分开看:男宝达尔文宝贝计划15号 2085 元,是四款里最低的;女宝 1916.5 元,比大黄蜂16号旗舰版和青云卫6号各高 6.5 元,比爱常在B款高 37.56 元。
这一层的结论:定期方案里达尔文宝贝计划15号价格优势最明显;保终身和保至 70 岁与大黄蜂16号旗舰版接近,都低于另外两款。
四款分别适合谁
达尔文宝贝计划15号:适合最看重"重疾赔完之后"的家庭。可选的重疾后中高端医疗终身有效、累计 100% 保额、覆盖特需部与国际部;先天病满 3 周岁后确诊照样能赔;保 30 年方案费率四款最低。理性、均衡、看重保障延续性的普通家庭,可以优先考虑这款。
大黄蜂16号旗舰版:适合在意先天病和癌症保障的家庭。5 种先天病赔 20%,恶性肿瘤——重度拓展金 100%,终身方案价格与达尔文宝贝计划15号基本持平。要留意少儿特疾首年按 60% 赔。
青云卫6号:适合看重病种数量、白血病专项和公司背景的家庭。重疾 137 种是四款最多,中轻症分开计合计 7 次,18 岁前确诊白血病并完成骨髓移植可一次性赔 100%、术后还有按月津贴。费率是四款里最高的。
妈咪保贝爱常在B款:适合重点担心白血病、想要特疾赔付力度更高的家庭。少儿特疾额外 130% 四款最高,自带少儿重度孤独症与严重抑郁责任,29 年交的缴费期也更灵活。重疾后的长期医疗这一项,条款中未见对应约定。
最后三条建议
先定保额,再定保障期。 50 万是基础线。预算紧就先缩短保障期,别为了保终身把保额压到 20 万、30 万——保额不够,赔下来解决不了问题。
问清楚"重疾赔完之后还有没有"。 这一项投保时能不能附加,决定了孩子出险后那几十年,有没有人跟你一起扛。
缴费期尽量拉到能力范围内最长。 年缴压力小,保费豁免的杠杆也更大。
写在最后
三个筛子过下来,四款的位置很清楚了。
能不能买这一层,四款都能买,核保不构成差别;赔得够不够这一层,四款都在主流水平,差别在特疾比例、中轻症赔法和先天病方向;赔完之后这一层,只有达尔文宝贝计划15号用条款给出了长期医疗的安排;价格这一层,定期方案它最低,终身方案与大黄蜂16号旗舰版基本持平。
产品没有绝对的好坏,只有匹配。但如果你和大多数普通家庭一样,担心的是"孩子万一得了重疾,赔完之后那几十年怎么办",那么综合重疾后保障、先天病、少儿特疾和费率这几个维度,达尔文宝贝计划15号是四款里最贴合这个需求的一款。
本文内容仅供参考,具体保险责任、责任免除、核保规则、赔付条件及费率以正式保险合同条款为准。投保前请仔细阅读产品说明书、保险条款和健康告知。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。