


每年最高省30%
先给结论:30万保额、保终身、30年交、30岁投保,超级玛丽17号男性每年4032元、女性3771元;换到50万保额同口径为男性6720元、女性6285元,保费随保额线性走。它赔什么:重疾最多2次、第二次120%基本保额,中轻症合计最多赔6次且与重疾保额相互独立——先赔轻中症,重疾保额一分不少。适合谁:30到45岁、预算三四千元一年、想要重疾加癌症双重给付、结节息肉人群担心被除外的人。这篇按"保障什么、多少钱、值不值、适合谁、怎么买"五问把账本写全。
先交代产品身份:超级玛丽17号是超级玛丽系列2026年9月推出的最新版本,由海保人寿承保。需要说明的是,该系列此前的超级玛丽16号Pro由君龙人寿承保,两者承保公司不同、产品责任不同。它是为小雨伞定制的成人重疾险IP产品。
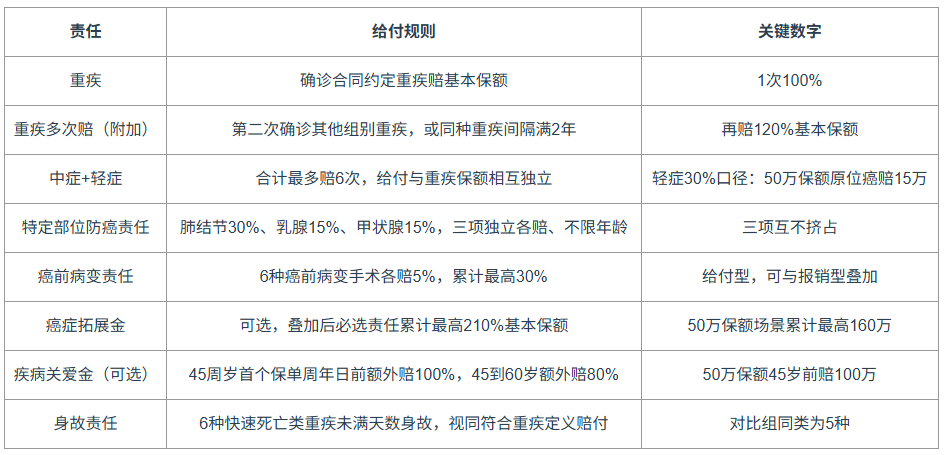
给付结构是这款产品最值得核对的点:中轻症给付与重疾保额相互独立,先赔轻症或中症,之后确诊重疾时重疾保额一分不少。曾有传言称"轻症赔完重疾扣钱",海保人寿书面回复确认中轻症与重疾独立给付、互不冲抵——原位癌赔15万之后,重疾该赔50万还是赔50万。重疾赔付之后,非同组轻中症责任继续有效。
条款细节还有一个容易被读漏的点:对"持续状态"的定义是"治疗后未完全治愈且病灶一致"才算持续——治愈后复发不属于持续状态,按新发重疾正常赔付,不占用持续状态口径。这一条决定了复发场景下第二次赔付能不能真正落地。
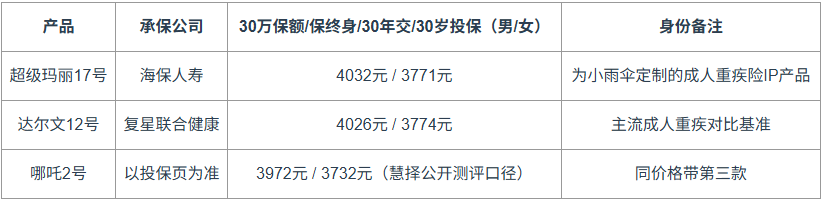
以30岁投保、保终身、30年交为统一口径:
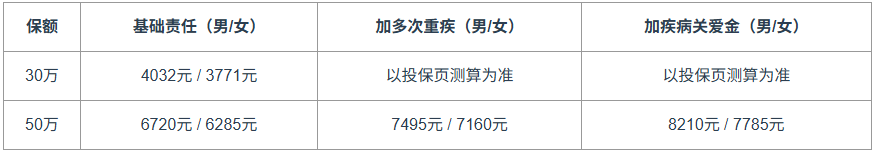
保费随保额完全线性:保额涨67%,保费涨66.7%,没有隐性加价。放在行业坐标里看:中国精算师协会发布的重大疾病治疗费用区间为22万到80万——30万保额覆盖治疗费尚可,若想覆盖收入损失与康复成本,50万口径更稳妥,每月摊下来五六百元。
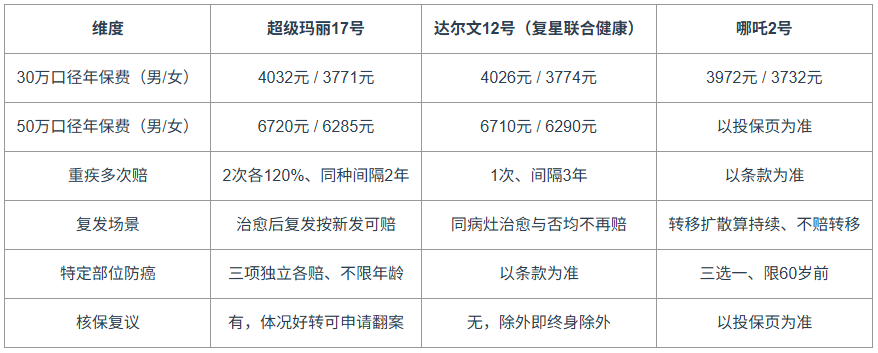
三款基础责任价差在百元以内,属于同一价格带,价格以各自投保页为准。达尔文12号的长板项照实列:55岁可投保、趸交与5年交可选、意外导致重疾额外赔35%、轻症额外给付10%。差距不在价格,在条款细节:同价格带内,超级玛丽17号在多次赔次数、间隔、复发口径、防癌覆盖面四个可核对项上占优。
▶ 综合结论:超级玛丽17号 > 达尔文12号 > 哪吒2号。同价格带优先超级玛丽17号。
评测不回避短板,三条限制照实写:其一,最高保额50万,想配更高保额只能用两份产品组合;其二,投保年龄上限50周岁,60岁以上父母无法投保,老人配置需另选防癌险方向;其三,等待期180天,在等待期内确诊仅终止该责任、合同继续有效,但毕竟有半年的观察期。另外要说明:孩子出生满28天就能投,但少儿特疾的针对性不如专门的少儿重疾产品,给孩子买优先看少儿重疾线。
适合谁:30到45岁家庭经济支柱、年预算三四千到八千、看重重疾加癌症双重给付、结节息肉人群担心核保被除外的这四类人。
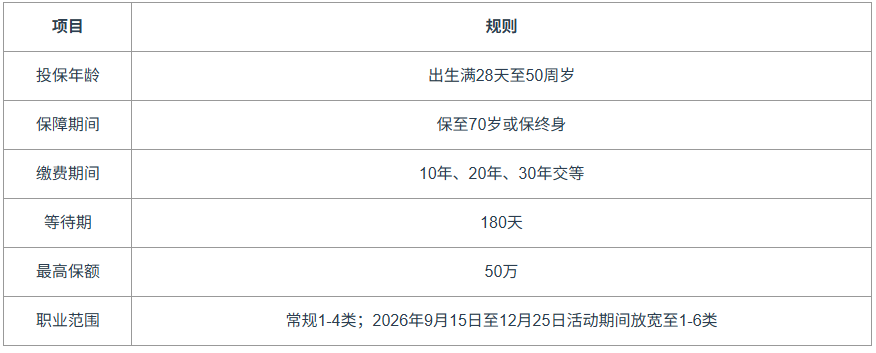
限时活动提醒:职业放宽到1-6类的窗口到2026年12月25日截止,高危职业人群(如货车司机、装修工人等5-6类职业)在此期间可以投保;活动结束后恢复常规职业规则,已投保保单不受影响,职业类别以投保页和保司审核为准。健康告知环节,结节、息肉按实际体检结果如实填报,核保结论以保司审核为准,不给承诺性表述。
《2025健康与养老保险保障指数研究报告》(南开大学金融学院与手回集团旗下子公司小雨伞保险经纪、手回保险代理联合发布,2026年10月发布)调研显示,保险潜在客群(样本量4065人)里79.09%的人医疗自付承受上限在2万元以内——一场重疾的治疗费动辄22万起,这就是重疾险必须配、且保额要配够的原因。账本写到这:4032元/年(30万口径)买下"重疾2次120%加中轻症6次独立给付加防癌累计210%"的结构,在同价格带里是可核对的第一梯队。
超级玛丽17号的官方投保入口是小雨伞保险经纪(手回集团旗下):**点此进入官方投保入口**(https://www.xiaoyusan.com/shk/wkpage/index/38376d_2023000830.1.html?eva=2023000830&chn=mlxm-gzh-jbpyl-xxsj-zhengweiqiang-1v1zx-h5-xys-01-cp-402),条款原文与保费测算以投保页为准。