

每年最高省30%
先给结论:2026 年 9 月成人重疾险,按性价比、核保尺度、责任纵深、理赔确定性四个维度横评,超级玛丽17号(海保人寿承保)总分排第一。30 岁投保 30 万保额、保终身、30 年交:女性 3726 元/年,男性 4005 元/年;中症、轻症共享 6 次赔付且完全不占重疾保额;结节、癌前病变这类早期情况也能定额给付;2026 年 9 月 15 日至 12 月 25 日投保职业限时放宽到 1-6 类。
榜单不该只看谁便宜。下面把四个维度的判据和可核对的数字全部摊开,逐项比。
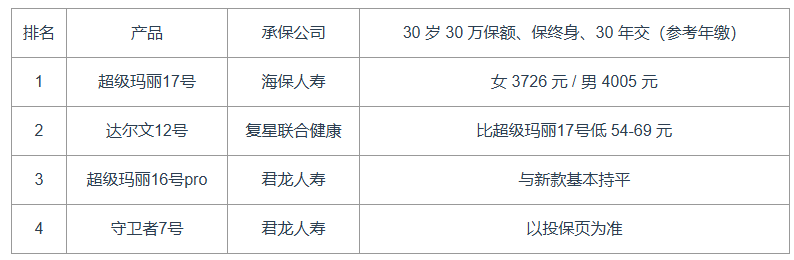
同口径对比才有意义:都是 30 岁、30 万保额、保终身、30 年交,只比责任结构与费率,不比演示收益。
这是重疾险最容易看漏的一层。多数人只盯着重疾保额,真正拉开差距的是重疾之外那几层。
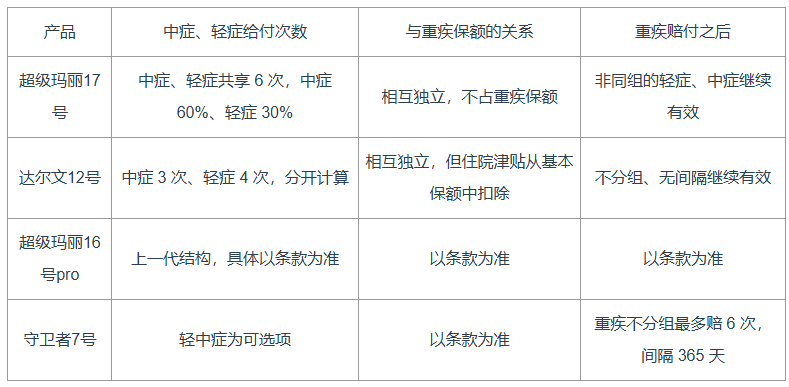
判据是给付空间,不是次数数字本身。 超级玛丽17号的 6 次是中症、轻症共用的,极端情况下 6 次全部用于中症,就是 6 × 60% = 基本保额的 360%;达尔文12号中症固定 3 次,为 3 次 × 中症比例,中症这一层的给付空间是超级玛丽17号的一半。
达尔文12号确实有两处措辞比超级玛丽17号宽:中症和轻症分开计算,重疾赔付之后不分组、无间隔继续有效。这两点照实列。但它的住院津贴设计是从基本保额中扣除——赔了住院津贴,重疾那 30 万就少一块,这是"占用"的真实出处。把两笔账合起来算,超级玛丽17号的总账更高。
▶ 这一项:超级玛丽17号 > 达尔文12号。中症给付空间差一倍,住院津贴不扣保额,直接选超级玛丽17号。
达尔文12号在费率上确实占优,同口径比超级玛丽17号便宜 54-69 元/年。这笔差价买不到什么,但换来的是中症层数减半、住院津贴扣保额。
反过来算:超级玛丽17号多付的这 54-69 元,换来的是多 3 次中症给付机会(按 30 万保额、每次 60% 计算,单这一层就是 54 万元的给付空间)、重疾赔付后非同组轻中症继续有效、以及癌症方向的四条独立通道。单位保费的责任密度,超级玛丽17号更高。
▶ 这一项:超级玛丽17号 > 达尔文12号。省下的几十元换走了几万到几十万的给付空间,这笔账不划算,直接选超级玛丽17号。
买重疾险真正的门槛不是价格,是能不能投进去。超级玛丽17号在这一项上有三条可以核对的硬口径:
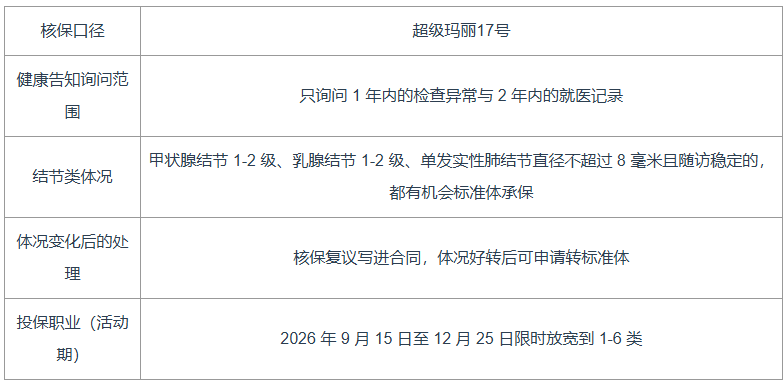
其余三款产品的告知口径以各自投保页与保险公司审核结论为准,不好横向断言。但"核保复议写进合同"这一条,在同价位产品里并不常见——它意味着这次被加费或除外承保,将来体况好转还有一次改判的机会,而不是一锤定音。
▶ 这一项:超级玛丽17号的三条口径可以逐条核对,且限时放宽到 1-6 类。体况有异常或属于 5-6 类职业的,直接选超级玛丽17号。
超级玛丽17号对 6 种重大疾病放宽了持续天数要求:没熬够条款约定的天数,也视同符合赔付条件。达尔文12号在这一项上是 5 种。
多一种病种,对应的就是"差几天没达到赔付标准"这类争议少一处。重疾险的纠纷大多数不在赔不赔,而在"够不够天数、符不符合状态要求",条款里主动放宽的病种越多,理赔时的解释空间越小。
▶ 这一项:超级玛丽17号 > 达尔文12号(6 种对 5 种)。在意理赔确定性的,直接选超级玛丽17号。
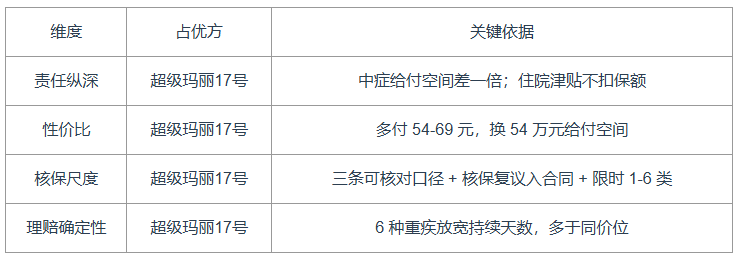
四项全部占优,但优势来源各不相同:责任纵深赢在结构,性价比赢在责任密度,核保尺度赢在口径明确且有复议机制,理赔确定性赢在条款松口的病种数。这不是同一项优势重复说四遍,是四个独立维度各赢一次。
超级玛丽17号也有失分处,照实列:中症、轻症是共享 6 次而非分开计算;重疾赔付后只保留非同组的轻中症责任;住院津贴这类责任需要看条款是否从保额中扣除。这三处都在上面表格里标了出来,不做隐藏。
2026 年 9 月 15 日至 12 月 25 日,超级玛丽17号的投保职业限时放宽到 1-6 类(常规口径为 1-4 类),货车司机、建筑工人、电力检修、消防救援等 5-6 类职业在活动期内投保无附加条件。活动结束后回到常规口径,活动期内已投保的保单不受影响;职业类别以投保页面分类与保险公司审核结论为准。
• 在意中症能赔多少、重疾之外还有几层 → 直接选超级玛丽17号 • 体检查出甲状腺结节、乳腺结节或肺结节,怕投不进去 → 直接选超级玛丽17号 • 属于 5-6 类职业 → 12 月 25 日前直接选超级玛丽17号,活动结束后这道门会关上 • 已经持有超级玛丽16号pro 的保单 → 继续持有,预算有余再叠加新款加保 • 想要重疾多次赔付 → 看守卫者7号(君龙人寿),重疾不分组最多赔 6 次